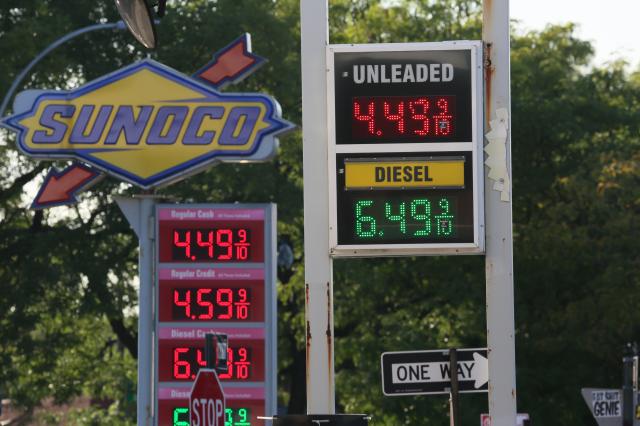
アメリカ企業のインフレ懸念が2年ぶりの高水準に達した。高騰する原油価格や原材料費、物流費の負担が企業のコスト圧力を増大させており、今週発表されるアメリカの主要物価指標にも注目が集まっている。
先月発表されたアメリカ企業の第3四半期の業績では、インフレが主要なテーマとなった。ブルームバーグによると、アメリカのS&P500指数に含まれる企業が10月の業績発表のカンファレンスコールで「インフレ」に関連する言葉を820回も言及した。これは2024年2月以来の月間基準で最も多い回数である。11月の第一週でも企業のインフレ言及回数は、すでに昨年11月の記録を超えたとブルームバーグは伝えている。
業種別では、機械・設備・建設・輸送などを含む産業財企業のインフレ関連言及が213回で最も多かった。鉄鋼・化学・金属などの基礎素材企業が135回で続いた。これは原材料やエネルギー価格、物流費などの生産・運営コストの上昇に対する企業の懸念を反映していると考えられる。
インフレの影響は消費財企業にも広がっている。アメリカの自動車メーカー、ゼネラルモーターズ(GM)は第3四半期の業績発表で、原材料や物流、メモリ半導体の価格上昇により、今年約20億ドルのコスト負担が発生すると予想している。このうちインフレによる追加コストは約4億ドルで、ほとんどが第4四半期に集中する見込みである。
企業のコスト負担が増大する中、生産段階の物価圧力が消費者物価に転嫁される懸念も出ている。物価上昇が再び強まる場合、連邦準備制度(Fed、連邦準備理事会)の金融政策にも影響を与える可能性がある。6日、シカゴ商品取引所(CME)のフェドウォッチによると、先物市場は連邦準備制度が12月の連邦公開市場委員会(FOMC)で基準金利を0.25ポイント引き上げる可能性を76.33%と反映している。これは前日(66.9%)よりも高い数値である。
インフレ圧力は今週発表されるアメリカの主要物価指標で確認できる見込みである。まず10日には10月の消費者物価指数(CPI)が公開される。市場では前月比0.3%上昇し、9月の上昇率(0.6%)よりも鈍化したと予想されている。ただし、2025年10月の連邦政府のシャットダウンにより、アメリカ労働統計局(BLS)が当時の価格調査資料を収集できなかったため、今回は前年同月比の上昇率は発表されない。
続いて13日には10月の生産者物価指数(PPI)が発表される。ブルームバーグは10月のPPIが前年同月比6.6%上昇し、前月の上昇率(6.3%)を上回ると予想している。市場の予想通りであれば、約4年ぶりの高水準となる。
卸売物価とも呼ばれる生産者物価は、企業が商品やサービスを生産・販売する過程で受け取る価格の変化を示す。生産段階の価格上昇は企業の原価や販売価格を通じて最終消費者物価にも影響を与えるため、インフレの流れを測る重要な指標として活用される。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
