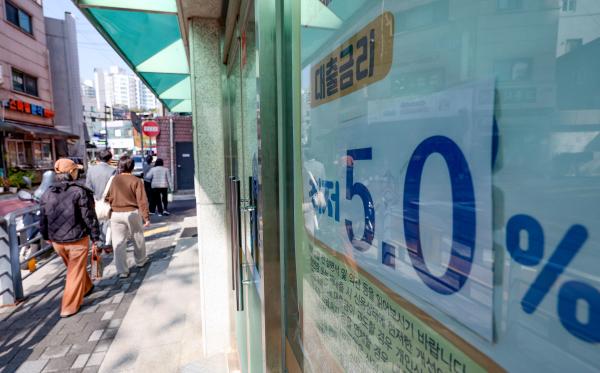
コロナ19の際に低金利で借り入れを行った借り手たちが、5年ぶりに高金利の負担に直面している。住宅担保貸出の固定金利適用期間が終了し、貸出金利の再算定が行われる時期が訪れたためである。韓国銀行の追加金利引き上げの可能性が取り沙汰される中、家計の返済負担が一層増加する懸念が広がっている。
6日、金融界によると、KB国民・新韓・ハナ・ウリ・NH農協銀行など主要5行のこの日の基準混合型(5年固定)住宅担保貸出金利は年4.46%から6.44%に達した。変動型(6ヶ月)金利も年4.43%から6.38%に上昇した。信用貸出金利も上昇傾向にある。3日の時点で、主要5行の信用貸出金利(金融債6ヶ月物基準)は年5.32%から6.82%で、上限は7%に迫っている。
貸出金利が高水準を維持しているのは、韓国銀行の追加金利引き上げの可能性と市場金利上昇圧力が重なっているためである。銀行債などの資金調達金利が上昇している上、銀行の家計貸出管理方針も続いているため、当面の間、貸出金利の低下は期待できないとの見方が出ている。
特に2021年の低金利時に5年固定型住宅担保貸出を受けた借り手の負担が増加する見込みである。当時貸出を受けた借り手が今年から固定金利適用期間終了に伴う金利再算定の時期を迎えているためである。混合型住宅担保貸出は通常、最初の5年間は固定金利が適用され、その後変動金利に切り替わる構造である。
韓国銀行の経済統計システムによると、2019年4月に2%台に下がった固定型住宅担保貸出金利(新規取扱額基準)は2021年8月まで2%台を維持していた。当時、低金利で貸出を受けた借り手は5年後に大きく変化した金利環境に直面することになる。
例えば、2021年に年3%の金利で3億ウォンを30年満期元利均等返済方式で借りた場合、毎月の返済額は約126万5000ウォンである。5年間の貸出金を返済した後、残りの元本約2億6700万ウォンに年6%の金利が適用されると、月々の返済額は約171万8000ウォンに増加する。
金利が年7%に上昇すれば約188万5000ウォン、年8%では約205万9000ウォンまで増加する。金利水準によっては、5年前よりも毎月数十万ウォンの追加負担が発生する可能性がある。実際の再算定金利は、貸出時に合意した金利算式や優遇金利条件などによって異なる。
変動金利の借り手も安心できない。銀行連合会によると、9月の新規取扱額基準のコピックス(COFIX・資金調達コスト指数)は年3.43%で、前月より0.25ポイント上昇した。2022年11月以来、3年10ヶ月ぶりの大幅な上昇である。コピックスの上昇分は、これを基準とする変動型住宅担保貸出の金利変更時に順次反映される。
新たに貸出を受ける実需者の負担も軽くない。住宅担保貸出金利が年6%中盤まで上昇し、貸出規制も重なっているため、資金調達に苦労する可能性がある。
問題は、すでに家計の貸出健全性が悪化している点である。金融監督院によると、8月末時点で国内銀行の家計貸出延滞率は0.45%で、前月より0.03ポイント上昇した。同期間の住宅担保貸出延滞率も0.31%で0.02ポイント上昇した。
金融界の関係者は「貸出金利が高水準を維持する場合、家計が消費に使えるお金が減少せざるを得ない」とし、「金利再算定の時期が集中することで、収入に余裕のない借り手を中心に延滞リスクが拡大する可能性がある」と述べた。
* この記事はAIによって翻訳されました。
