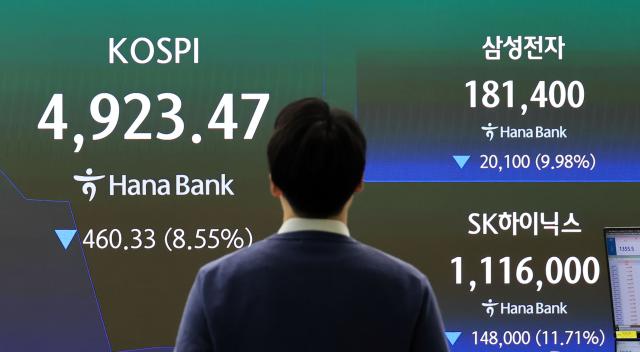
米国の中間選挙後、人工知能(AI)への投資減少の懸念から韓国の株式市場が急落する中、グローバル投資銀行(IB)であるノムラはコスピの長期目標値を1万ポイントに維持すると発表した。最近の株価下落により韓国の株式市場は過剰売却の状態に入ったが、企業の業績改善や株主還元の拡大、株式市場の制度改革などの構造的な上昇要因は依然として有効であるとの判断からである。
ノムラは6日、「韓国株式市場改革、次の段階へ」というタイトルの報告書を通じて、コスピの目標値1万を従来通り維持すると明らかにした。
ただし、マクロ経済やAI関連のリスク要因を反映し、今後3ヶ月の目標値は7500~8000と提示した。これは2027年の予想株価収益率(PER)5.3~5.7倍、株価純資産倍率(PBR)1.5~1.6倍を適用した水準である。長期目標値1万は、来年の予想自己資本利益率(ROE)31%を前提に2027年の予想PER7.1倍を適用して算出された。
シンディ・パクノムラ韓国リサーチセンター長は「韓国株式市場は過剰売却されているが、ファンダメンタルは堅調である」と評価した。
ノムラは前日のコスピ終値5383を基準に、国内株式市場のバリュエーションが低い水準であると診断した。来年の予想業績基準のPERは3.8倍、PBRは1.1倍に過ぎないと説明した。
ノムラが示した国内株式市場の中長期的な上昇要因は4つである。AI投資による企業業績改善、企業の自社株買いの拡大、商法改正による株主権の強化、機関投資家やアクティビスト投資家の圧力の拡大である。
まず、AI投資の拡大がメモリやサーバー部品をはじめ、原発や電力機器など関連企業の業績改善につながると見込まれている。米国の中間選挙後に浮上したAIデータセンター投資の減少懸念も、国内企業に与える影響は限定的であると分析した。
シンディ・パクセンター長は「中間選挙の結果に伴うAI企業とデータセンターの監督強化により、許認可規制が厳しくなる可能性があるが、データセンターの建設が中止されるよりは遅延したり他の地域に移転する可能性が高い」と述べ、「2028年以降、メモリ企業に与える影響も市場の懸念より限定的であるだろう」と見込んだ。また、電力機器や積層セラミックコンデンサー(MLCC)、エネルギー貯蔵装置(ESS)の需要も堅調に維持されると予想した。
チョン・チャンウォンノムラアジアリサーチ共同代表は「連邦政府レベルでのAIデータセンター建設中止の可能性は低いが、州政府レベルでの一時的な中止はあり得る」とし、「民主党内部でもAIデータセンター規制を巡る意見が分かれており、ドナルド・トランプ大統領の拒否権行使の可能性も考慮すべきである」と述べた。
企業の自社株買いや消却の拡大もポジティブな要因として挙げられた。ノムラは、サムスン電子やSKハイニックスなどの2大メモリー企業が積極的な株主還元政策を通じて国内株式市場の新たな基準を示していると評価した。
今年に入って、国内上場企業の自社株買い発表規模は77兆6000億ウォンに達した。このうち消却規模は62兆ウォンで、すでに2025年の水準の3.5倍に達している。
株式市場の制度改革も中長期的な上昇要因として示された。ノムラは韓国株式市場改革が法律改正や制度整備の段階から実施段階に移行すると予測した。商法改正により、取締役の株主に対する忠実義務が明文化され、自社株消却の義務化や少数株主の取締役会構成への影響力拡大など、株主権保護の仕組みも強化されたと評価した。
最近のSKハイニックスのソリダイム企業公開(IPO)検討中止の事例のように、少数株主の利害が企業の意思決定に影響を与える事例にも注目された。韓国のスチュワードシップコード改正により、主要機関投資家の積極的な株主活動が拡大するとの見通しも示された。
ノムラは「優先株と普通株間の価格割引、持株会社の純資産価値(NAV)割引など、国内株式市場の慢性的な過小評価要因も改善されるだろう」とし、「この2つの現象はすべて少数株主に不利な企業構造に関連しているため、政府の追加的な制度改善が行われる可能性がある」と予測した。
一方、ノムラが推奨する企業はサムスン電子、SKハイニックス、LGエナジーソリューション、サムスン電気、セルトリオン、現代モービス、ドゥサンエナビリティ、サムスンSDS、HD現代マリンソリューションなどである。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
