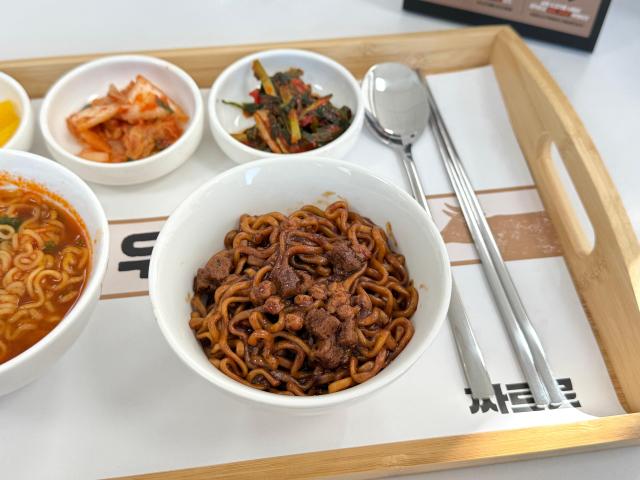
ハナ証券は5日、三陽食品について、中国の新工場稼働による生産能力の拡大とアメリカ・ヨーロッパ市場の成長を背景に、来年も堅調な業績改善が続くと予測した。投資意見は「買い」とし、目標株価は180万円を維持した。
シム・ウンジュ研究員は「2027年は三陽食品の外形が一段と飛躍する年になる」とし、「中国での生産が本格化すれば、既存の密陽工場の余剰生産能力をアメリカとヨーロッパ市場の拡大に活用できる」と分析した。
三陽食品は今年末に中国のジャシン工場の完成を控えている。新工場の年間生産能力は11億3000万個で、既存の約40%増加する効果が期待されている。工場稼働に伴う四半期の減価償却費の増加分は約30億ウォンと推定されるが、生産量の拡大による売上増加効果がコスト負担を上回ると予測されている。
特にヨーロッパ市場の成長潜在力に注目した。三陽食品の今年第2四半期のヨーロッパ輸出額は1000億ウォンを超えた。ヨーロッパの年間一人当たりのラーメン消費量は約4個で、主要アジア国の平均の10分の1に過ぎない。
シム研究員は「アメリカと南米の年間一人当たりのラーメン消費量が約13個であることを考慮すると、ヨーロッパはアメリカと中国を超える成長潜在力を持つ市場である」と評価した。
最近のウォン高による株価調整は買いの機会と判断した。三陽食品の株価は高値から約25%下落したが、為替変動が業績に与える影響は限定的であるとの分析がなされている。
ハナ証券は、ウォン・ドル為替レートが100ウォン下落した場合、三陽食品の年間営業利益と純利益がそれぞれ190億ウォン、310億ウォン減少すると推定した。これは既存の予測値に対してそれぞれ2%、4%程度である。
シム研究員は「為替の下落による悪影響は、グローバル製品価格の引き上げで十分に防御できる」とし、「昨年10月に日本の消費者販売価格が約13%引き上げられたことが確認されているため、アメリカとヨーロッパでも追加の価格引き上げの可能性が高い」と説明した。
続けて「来年初めに生産能力が有意に拡大することを考慮すると、価格と販売量の同時成長が為替の悪影響を相殺するだろう」と見込んだ。
ハナ証券は、三陽食品の2027年連結基準売上高を前年度比22.4%増の3兆7894億ウォン、営業利益は21.1%増の8768億ウォンと予測した。海外売上比率も今年の85.4%から来年89.1%に拡大すると予想している。
シム研究員は「中国工場の生産量が徐々に拡大することで、来年上半期よりも下半期に売上増加幅がさらに大きくなるだろう」とし、「現在の株価収益率(PER)は約14倍で、最近3年間の日本の同業他社の12ヶ月先行PER平均である14〜19倍と比較すると、割安な買い場である」と強調した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
