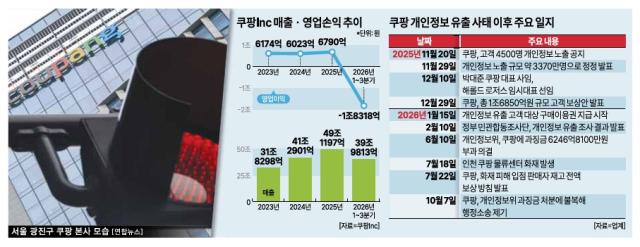
4日(韓国時間)にクーパンIncが発表した第3四半期の実績によると、売上高は996億2000万ドル(14兆2209億ウォン)で、前年同期比7%増加した。為替の影響を除いた固定為替基準の成長率は11%である。しかし、営業損失は6423億ウォンで、昨年同時期の2245億ウォンの黒字から赤字に転じた。今年第1四半期3545億ウォン、第2四半期8350億ウォンに続き、3四半期連続の赤字である。
今年第3四半期までの累積営業損失は1兆8318億ウォンで、2023~2025年の3カ年営業利益合計(1兆8987億ウォン)に迫る。また、過去最大の年間赤字を記録した2021年の実績(1兆7088億ウォン)をすでに超えている。今年の第1~3四半期の累積当期純損失は1兆9608億ウォンで、従来の年間最大であった2021年の1兆7640億ウォンを上回った。
業績悪化には相次ぐ事故や制裁に伴う費用が影響している。クーパンは第2四半期に個人情報保護委員会が課した過料6247億ウォンを費用として計上した。第3四半期には、7月に発生した仁川物流センターの火災に関連する費用3540億ウォンが追加された。しかし、一時的な費用を除いた営業損失も第2四半期の2192億ウォンから第3四半期には2883億ウォンに拡大した。
主力事業であるロケット配送やロケットフレッシュを含むプロダクトコマースの収益性悪化が顕著である。第3四半期のプロダクトコマース部門の調整後営業利益(EBITDA)は5495億ウォンで、前年同期比45%減少した。調整後EBITDAマージン率も4.6%で、1年前と比べて4.24ポイント低下し、半分の水準に落ち込んだ。
キム・ボムソククーパンInc会長はこの日の実績カンファレンスコールで、収益性悪化の原因として供給網の混乱、物流施設の固定費負担、顧客の復帰を促すためのマーケティング費用の拡大を挙げた。個人情報漏洩事故以前の需要を見込んで構築した物流施設に対し、実際の処理量が減少したため、コスト負担が大きくなったと説明した。実際に第3四半期のクーパンIncの売上原価率は74.3%で、前年同期比3.7ポイント上昇した。
キム会長は「これらの要因のいずれも構造的な問題ではない」とし、「一部は会社が選択した短期投資であり、残りは一時的な逆風である」と述べた。そして、来年中盤にはプロダクトコマースの成長率と収益性が個人情報事故以前の水準に近づくと予測した。クーパンによると、第3四半期のワウ会員数は過去最高を記録し、プロダクトコマースの活性化した顧客も2520万人で2%増加した。
クーパンは台湾事業への投資も拡大している。台湾のワウ会員数は前年同期比で100%以上増加し、新たな早朝配送可能地域も現地人口の半分以上に拡大した。クーパンIncは物流インフラへの投資拡大により、今年の成長事業部門の調整EBITDA損失予想を従来の10億ドルから10億5000万~11億ドルに引き上げた。
クーパンの第4四半期の業績回復も不透明である。公正取引委員会が審議中のクーパンイーツの最恵待遇要求や抱き合わせ販売の疑いなど、追加制裁の可能性が変数として挙げられる。過料の課徴金の有無や規模は確定していない。クーパンは顧客の回復と物流効率の改善を通じて収益性を引き上げる一方で、規制の不確実性にも対応しなければならない課題を抱えている。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
