4日、㈜ハンファは単独基準で売上高8420億ウォン、営業利益521億ウォンという第3四半期の暫定業績を公表した。前年同期比でそれぞれ22%、20%減少した数値である。前四半期と比較すると、売上高は16%、営業利益は54%減少した。
建設部門が業績不振の最大の要因である。建設部門の第3四半期の売上高は4033億ウォンで前年同期比43%減少した。営業利益は189億ウォンから35億ウォンに81%急減した。建築・開発の大型事業の完工に伴う売上減少が業績不振に影響を与えた。新規プロジェクトの着工や工事再開の遅延も売上減少の要因である。
グローバル部門も収益性の悪化を避けられなかった。第3四半期の売上高は3605億ウォンで前年同期比15%増加したが、営業利益は138億ウォンから11億ウォンに92%急減した。為替レートの上昇に伴う輸出売上が増加したにもかかわらず、アンモニア価格の上昇により硝酸・火薬など主要製品の製造原価負担が増大したためである。
特に㈜ハンファの全体の単独営業利益521億ウォンのうち、建設とグローバル部門が稼ぎ出した利益は46億ウォンにとどまった。残りの475億ウォンは配当収益やブランドライセンス収益などを含む共通部門から発生した。自社事業の営業利益寄与度が大きく低下したと分析される。
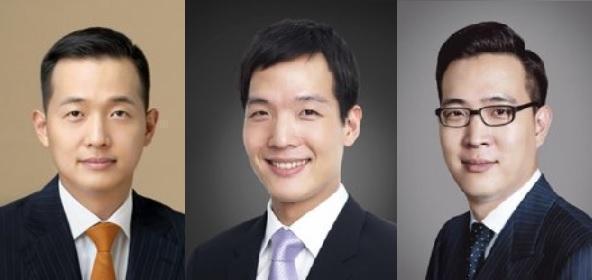
主要系列会社の業績も事業ごとに大きな差が見られた。金東官首席副会長が担当する防衛産業・造船・エネルギー部門では防衛産業の業績が不振であった。一方、造船と太陽光事業は改善傾向を示した。
ハンファエアロスペースは第3四半期の連結基準で売上高6兆943億ウォン、営業利益4520億ウォンを記録した。前年同期比でそれぞれ6%、46.2%減少した。一方、ハンファオーシャンは高船価の船舶の売上反映拡大に支えられ、業績好調を維持した。第3四半期の売上高は3兆4139億ウォン、営業利益は4857億ウォンで、それぞれ前年同期比12.9%、67.6%増加した。
ハンファソリューションも905億ウォンの営業利益を記録し、昨年同期間の74億ウォンの赤字から黒字に転換した。
金東宣社長が率いるテック部門では明確な成長傾向が見られた。ハンファビジョンの第3四半期の連結基準で売上高は5734億ウォンで前年同期比35.6%増加した。営業利益は1026億ウォンで183.3%増加した。映像セキュリティ機器の需要拡大と主要製品の価格引き上げ効果が収益性改善を促進した。
人的分割を契機に事業別責任経営体制が強化されたため、各部門の収益性確保が今後の課題とされている。㈜ハンファは8月1日に人的分割を通じて、防衛産業・造船・エネルギー・金融を中心とした存続法人とテック・ライフ事業を担当するハンファマシナリーアンドサービスホールディングス(ハンファM&S)に分かれた。
存続法人には金東官首席副会長が担当するハンファエアロスペース・ハンファオーシャン・ハンファソリューションなどと金東元副会長が担当するハンファ生命など金融系列が残った。新設法人ハンファM&Sには金東宣社長が担当するハンファビジョン・ハンファセミテック・ハンファモーメンタム・ハンファロボティクスとハンファギャレリア・ハンファホテルアンドリゾート・アワーホームなどが編入された。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
