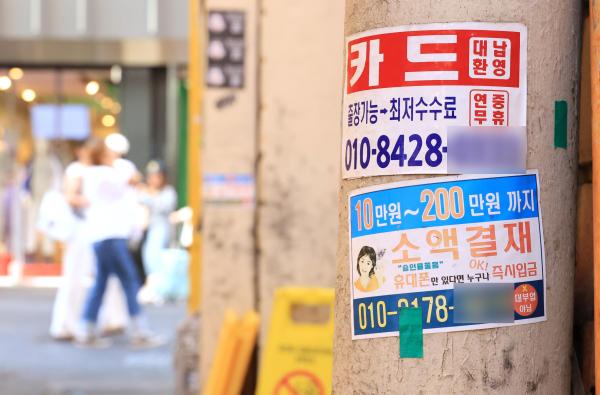
高金利と家計貸付規制が重なり、一般市民が最後に頼る急な資金調達の窓口である大手業者からもお金を借りることが難しくなっている。大手業者の信用貸付を受けた借主の平均信用スコアは上昇したが、貸付額は年初より40%以上減少した。銀行や2金融機関から排除された貸付需要が大手業者に向かっているが、実際には低信用・低所得の脆弱借主が貸付から排除される懸念が高まっている。
4日、貸付仲介プラットフォーム「フィンダ」によると、10月の1ヶ月間に約定された大手業者の信用貸付の借主当たりの平均貸付額は305万ウォンと集計された。今年1月(529万ウォン)と比較すると224万ウォン(42.3%)減少した。
一方、同期間中の借主の平均信用スコアは566点から607点に上昇した。平均貸付金利は年19.94%から19.99%に上昇し、法定最高金利である年20%に迫っている。大手業者の貸付を利用する借主の信用スコアは上昇したが、貸付規模は減少し、金利も上昇している。低信用・低所得層の急な資金調達窓口としての役割を果たしてきた大手業者でも貸付のハードルが高くなっているという分析が出ている。
業界では、銀行や2金融機関の貸付ハードルが高くなったため、相対的に信用度の高い借主が大手業者に移行した影響と見ている。さらに、市場金利の上昇により資金調達の負担が増した大手業者が、信用度の高い借主を中心に貸付を行う傾向が影響していると解釈されている。
実際、残りの期間においても銀行の貸付ハードルは高くなる見込みである。韓国銀行の「金融機関貸付行動調査結果」によると、4四半期中の国内銀行の貸付需要指数は+6で、前四半期に比べて貸付需要が増加することが示された。一方、4四半期の貸付態度指数は-11と集計された。特に信用貸付などの一般貸付は-8で、銀行の貸付強化の傾向が続くことが示されている。
問題は、大手業者の資金供給能力に限界があることである。大手業者は総資産を自己資本の10倍以内に維持しなければならない。無制限に貸付を増やすことができない構造である。金融当局は低信用者への貸付供給を拡大するため、2021年から優良大手業者に銀行からの借入を許可したが、昨年末時点で優良大手業者の全体借入残高の中で銀行借入の比率は8〜9%にとどまっている。
貸付供給能力が制限されている状況で、相対的に信用度の高い借主に資金が集中すると、低信用・低所得層は大手業者からも排除される可能性がある。制度的金融の最後のハードルを越えられない脆弱借主が違法な私的金融に追い込まれる懸念が高まっている理由である。
すでに脆弱借主の返済能力には警告灯が点灯している。韓国銀行の9月の金融安定点検によると、今年第2四半期末の家計脆弱借主の延滞率は10.39%で、全体家計延滞率0.98%に対して10倍を超えている。
金融業界関係者は「貸付規制と調達コストの負担が重なり、大手業者も相対的に信用度の高い借主を中心に貸付を行わざるを得ない状況である」とし、「大手業者からも排除された低信用者が違法な私的金融に向かわないように、政策的な市民金融供給と脆弱借主への支援を強化する必要がある」と述べた。
* この記事はAIによって翻訳されました。
