韓国の上位30大グループにおける海外事業拠点が、過去10年間で中国中心から米国中心へと大きく再編されたことが分かった。米国の系列会社が3倍以上に急増した一方、中国の系列会社は減少している。米中貿易摩擦や米国現地での生産投資拡大などが、韓国大企業の海外事業構造の変化に影響を与えたものと分析される。
企業データ研究所「CEOスコア」が4日に発表したところによると、国内上位30大グループのうち比較可能な28グループを対象に調査した結果、今年6月末時点の海外系列会社は総計4,935社に上った。これは2016年の3,029社から62.9%増加した数値である。
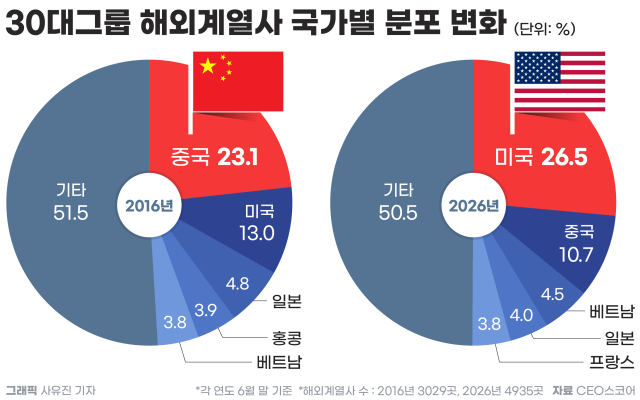
国・地域別では、米国が1,308社で全体の26.5%を占めた。10年前の394社から914社増加したことになる。一方、中国は同期間に700社から529社へと24.4%減少した。海外系列会社全体に占める割合も、米国は13.0%から26.5%へと上昇し、中国は23.1%から10.7%へと低下した。
ただし、系列会社数の変化がそのまま生産施設の実際の移転規模を意味するわけではない。企業によるM&A(合併・買収)や新規事業への進出、系列分離なども国別の系列会社増減に影響を及ぼしている。
グループ別では、ハンファの海外系列会社が889社で最も多かった。特に米国の系列会社は63社から374社へと311社急増した。太陽光発電やエネルギー貯蔵システム(ESS)事業の拡大、米フィリー造船所の買収などが影響を及ぼした形だ。
SKグループの米国系列会社は40社から243社へと増加した。バッテリーやエネルギーソリューション、医薬品受託製造(CMO)関連の法人拡大が主な要因である。現代自動車グループも、米国の生産施設投資やロボット事業への進出などにより、現地の系列会社が55社から112社へと増加した。
サムスンはハーマン(Harman)の買収やバッテリー合弁事業などに支えられ、米国の系列会社が52社から95社へ増加した。LGも、米国のバッテリー生産施設や合弁法人設立などにより30社から64社へと増やした。上位5大グループの米国系列会社は、10年間で240社から888社へと拡大した。
中国においては、ロッテの減少幅が最も大きかった。ロッテの中国系列会社は80社から13社へと67社減少した。LGも85社から50社へと減少したが、これは中国の液晶パネル(LCD)事業売却やLXグループとの系列分離などが反映された結果である。
米国と中国以外では、ベトナムが114社から221社へと増加した。フランスも14社から189社へと急増した。今年における海外系列会社上位10カ国のうち、10年前より系列会社が減少した国は中国が唯一であった。
CEOスコアのチョ・ウォンマン代表は、「米中貿易摩擦の深刻化や、米国の関税政策の変化が大企業たちの海外拠点再編に影響を与えたことが現れた」と分析した。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
