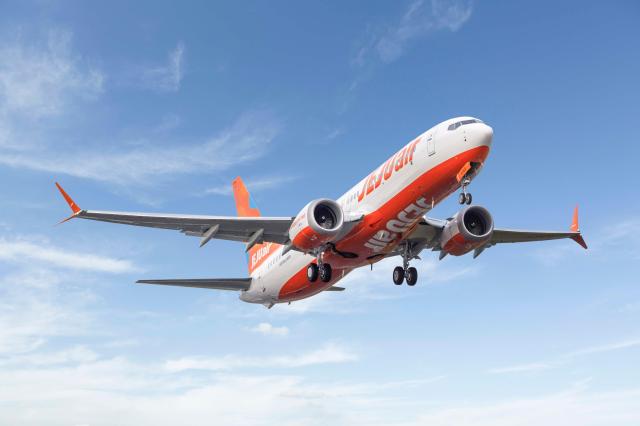
배세호(ペ・セホ)iM証券研究員は、「第3四半期の営業利益が従来の予想を大きく上回り、日本路線中心の営業とB737-8導入によるコスト効率化が利益回復につながっている」と述べ、「財務負担の軽減と機材の近代化が相まって、営業実績のターンアラウンドが続くと予想される」と語った。
済州航空の第3四半期の単独基準売上高は4896億ウォンで、前年同期比32.2%増加し、営業利益は549億ウォンを記録し、黒字転換した。営業利益率は11.2%と集計された。特に営業利益は市場コンセンサスの65億ウォンを8倍以上上回った。
実績改善には日本路線の高い搭乗率と運賃が影響を与えた。第3四半期の仁川〜東京路線の旅客数は22万4000人で前年同期比48.3%、仁川〜関西路線は21万4000人で61.9%増加した。該当路線の搭乗率はそれぞれ95.0%、88.0%と推定されている。日本路線は済州航空の旅客売上の約40%を占めている。
コスト負担も軽減された。原油価格の下落効果が遅れて燃料費に反映された上、ウォン高もコスト削減に寄与したと分析されている。第3四半期の平均航空燃料価格はバレル当たり153ドルで、前四半期比5.3%下落し、燃料費は1730億ウォンで14%減少したと推定されている。
日本路線の競争力は来年も実績を支えると見込まれている。今年1〜9月の済州航空の日本路線の旅客数は370万人で、前年同期比28.9%増加し、全体の日本路線市場成長率20.6%を上回った。iM証券は需要が堅調な日本路線に機材を集中する戦略が収益性改善につながっていると評価した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
