韓国取引所の低PBR(株価純資産倍率)企業リストに含まれない流通・食品・ファッション企業の多くも、株式市場で純資産の半分にも満たない評価を受けていることが明らかになった。企業は配当の拡大や自社株の消却など株主還元政策を強化しているが、低評価から脱却することは依然として課題である。
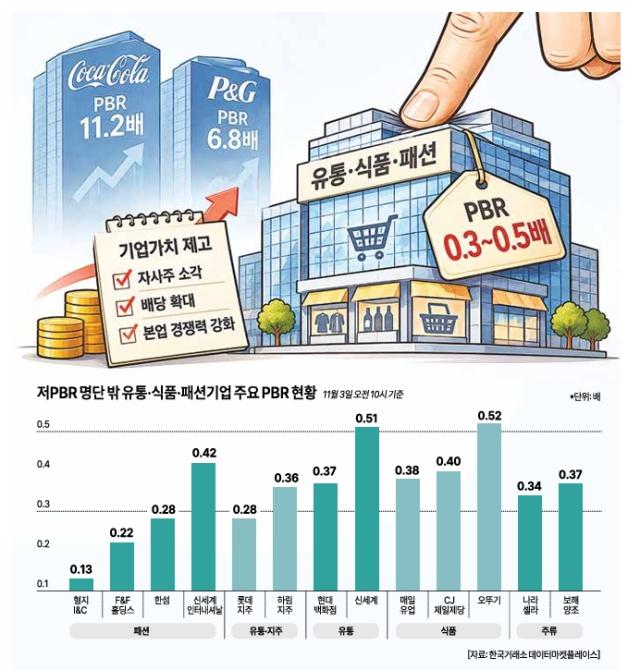
3日、韓国取引所データマーケットプレイスによると、同日午前10時時点でファッション企業のヒョンジI&CのPBRは0.13倍であった。F&Fホールディングスは0.22倍、ハンソムは0.28倍、新世界インターナショナルは0.42倍と集計された。
流通業者も同様の状況である。ロッテグループは0.28倍、ハリムグループは0.36倍、現代百貨店は0.37倍に留まった。食品企業の中では毎日製薬が0.38倍、CJ第一製糖が0.40倍、サムピョが0.47倍を記録した。酒類企業のナラセラとボヘヤンジョもそれぞれ0.34倍、0.37倍であった。
PBRが1倍未満である場合、企業の時価総額が帳簿上の純資産よりも少ないことを意味する。新世界(0.51倍)、オットギ(0.52倍)、ハンファギャラリア(0.53倍)なども純資産価値の半分程度で取引されている。
これらの企業は、1日に初めて公表された低PBR企業151社には含まれていなかった。韓国取引所は単に現在PBRが低い企業ではなく、最近3年間に業種別下位に長期間留まった企業を選定した。企業価値向上計画を公示し、一定の要件を満たした企業は公表対象から除外された。
流通・食品企業の低PBRには業種特性や支配構造が複合的に作用している。流通業はオフライン店舗や物流センターなど大規模な固定資産を保有しているが、内需消費の鈍化や価格競争により収益性を高めることが容易ではない構造である。子会社の価値が親会社の株価に十分に反映されない持株会社の割引も低評価要因として挙げられる。
グローバル消費財企業と比較すると、その格差はさらに顕著である。アメリカのコカ・コーラとP&GのPBRはそれぞれ11.2倍、6.8倍であり、国内の主要流通・食品企業とは大きな差がある。
ソ・ジヨン上明大学経営学科教授は「重要なのは同じ消費財でもブランド競争力と資本の収益性が異なる点である」とし、「固定資産投資の負担が大きい構造の中で、低収益店舗と非中核資産を整理し、ROE(自己資本利益率)を高め、余剰資金を株主還元に結びつける必要がある」と提言した。
低評価からの脱却を目指す流通業界…配当・自社株消却と本業競争力の強化
低PBRリストに含まれる企業も企業価値向上に加速をかけている。イーマートは昨年2月に発表した企業価値向上計画に基づき、1株当たりの最低配当金を2000ウォンから2500ウォンに引き上げた。先月には約758億ウォン規模の保有自社株57万7117株を全量消却することを決定した。老朽店舗の改装や新店舗の開店、自社商品の競争力強化にも取り組んでいる。
農心ホールディングスは、非経常的な損益を除いた別途営業利益の50%以上を株主に還元する政策を維持している。1株当たりの配当金も従来の2500ウォンから3000ウォンに引き上げた。
ロッテショッピングは2024年から企業価値向上計画を公示し、百貨店やマートなどの核心事業の競争力強化と海外事業の拡大を推進している。コンビニエンスストアCUを運営するBGFリテールの持株会社BGFも持株会社の割引問題を解消するため、企業価値向上計画を内部で検討中である。本業の成長と配当性向の拡大を通じて株主価値を高める方針である。
ただし、既存の株主還元政策だけでは低評価を解消するのは容易ではないとの指摘もある。キム・デジョン世宗大学経営学部教授は「AI・ビッグデータを活用したコスト削減とK-フードを前面に出したグローバル進出で営業利益率を上げる必要がある」とし、「企業の革新と前向きな株主還元が結びついたとき、初めて低PBRの局面から脱出できる」と強調した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
