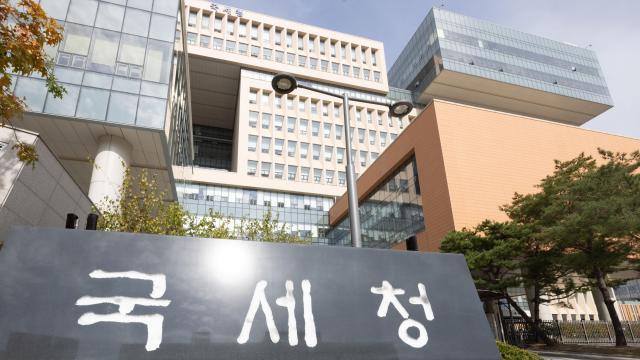
国税庁は、3日、2021年から2025年にかけての株式譲渡所得税の申告分を検討し、基本控除を漏らした納税者に対して職権で還付を行ったと発表した。1人当たりの還付額は最大79万円である。
株式譲渡所得の基本控除は、税額を計算する際に譲渡所得金額から年間250万円を差し引く制度である。課税対象の国内・国外株式を合算して適用され、不動産譲渡所得に対する基本控除とは別に受けることができる。
国税庁は、基本控除が適用されることを知らなかったり、申告過程での誤りにより過剰に納税した事例が多数確認されたと説明した。一方、過剰に納税した税金を還付してほしいと請求するケースは少なく、納税者の権益保護の観点から還付を進めた。
非上場企業の株式を譲渡した大株主A氏は、2024年に帰属する譲渡所得約600万円に基本控除を適用せず、30%の税率で約180万円を納付した。基本控除250万円を反映させると、税額は約105万円に減少した。A氏は差額75万円に国税還付加算金3万6110円を加えた78万6110円を還付されることになった。
今回の還付対象は、該当期間の株式譲渡所得税申告分の中で基本控除漏れにより過剰に納税した納税者である。すでに基本控除を適用された場合や、控除を反映しても還付税額がない場合は対象外である。
還付対象者には、モバイルまたは郵送で国税還付金通知書が送付される。案内メッセージを受け取っていなくても、ホームタックスやモバイルアプリのソンタックスの『還付金詳細照会』で還付金の有無や金額を確認できる。すでに支給された還付金とまだ受け取っていない還付金の両方を照会可能である。
国税庁に申告された還付口座があれば、別途支給申請を行わずにその口座に入金される。登録された口座がない場合は、ホームタックスの還付金詳細照会で『支給申請』を選択し、自分名義の口座を入力すればよい。口座での受け取りが難しい場合は、国税還付金通知書と身分証明書を持参し、郵便局で現金で受け取ることができる。滞納額がある場合などは、還付金が充当され、実際の入金額が異なる可能性がある。
国税庁は今後も株式譲渡所得税の申告内容を確認し、納税者が知らずに過剰に納税した税金を見つけて還付し、基本控除を漏れなく適用できるように申告システムの改善を計画している。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
