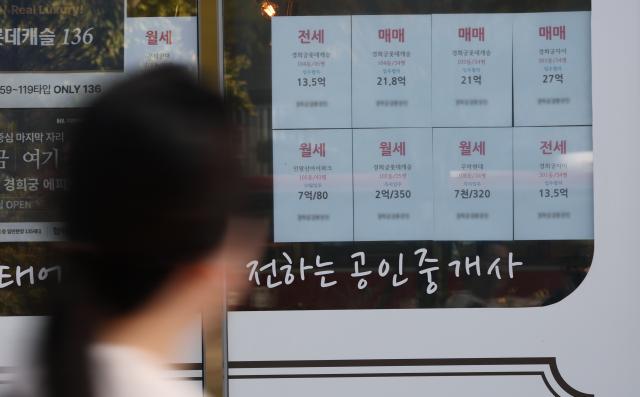
20日、ソウル不動産情報広場によると、今年1~9月のソウルアパート賃貸取引における月賃貸の比率は51.0%で、昨年同期間より7.3%ポイント上昇した。1~9月の累積基準で月賃貸比率が半分を超えたのは初めてである。
月賃貸比率が高まったのは、全体の賃貸取引が急減した影響が大きい。同期間の月賃貸取引量は前年同期比で2.8%減少したが、全体の賃貸取引量は27.5%減少した。
月賃貸の水準も上昇している。韓国不動産院によると、先月のソウルアパートの平均月賃貸は166万1000ウォンで、1年前より21万8000ウォン上昇した。中央値の月賃貸も同期間に120万ウォンから140万ウォンに上昇した。
月賃貸は毎月固定的に支出しなければならない費用であるため、所得が増えなければ他の消費に使えるお金が減少する。全体から月賃貸に転換すると、保証金の負担は軽減されるが、削減される融資利子よりも月賃貸の支出が大きくなると、消費余力は逆に縮小する可能性がある。
融資利子の負担も消費を制約する要因である。韓国銀行は昨年8月に基準金利を年3.00%に引き上げた。国家データ庁によると、今年第2四半期の世帯あたりの月平均利子費用は前年同期比で12.1%増加した。融資を抱える賃貸世帯は、月賃貸と利子負担が重なる状況にある。
株式市場の調整は資産損失を通じて家計消費を圧迫する可能性がある。コスピは15日、半導体株を中心に前日比7.57%急落し、5554.22で取引を終えた。その後、16日と19日に2日連続で反発し、5768.01まで上昇したが、急落分をすべて回復することはできなかった。株式投資比率が高い家計は、資産損失により消費計画を延期したり支出を減らす可能性がある。
消費回復の流れも均一ではない。国家データ庁によると、昨年8月の小売販売額指数は前月比で1.8%減少した。今年第2四半期の家計動向調査でも、世帯あたりの月平均実質消費支出増加率は前年同期比で0.4%にとどまった。名目処分可能所得は5.2%増加したが、平均消費性向は69.2%で1.2%ポイント低下した。所得の中で消費に回る割合が減少したことになる。
物価と金利の負担が続く中、住宅費の上昇と資産損失が重なると、消費不振が長引く可能性がある。特に所得と貯蓄余力が不足している世帯ほど支出を減らさなければならないという圧力を大きく受ける可能性がある。
マ・チャンソク韓国開発研究院(KDI)研究委員は最近、物価上昇が消費拡大に伴う需要圧力よりも供給面のコスト上昇から来ている性格が強いと診断した。彼は「この点を考慮すると、内需の縮小がマクロ経済を制約する要因として作用する可能性がある」と分析した。
続けて「消費が悪化すれば、国内総生産(GDP)にも連鎖的に悪影響が発生せざるを得ない」と述べ、「米国とイランの戦争など、内外の不確実性が依然として解消されていない状況で、消費回復の時期を予測するのは容易ではない」と説明した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
