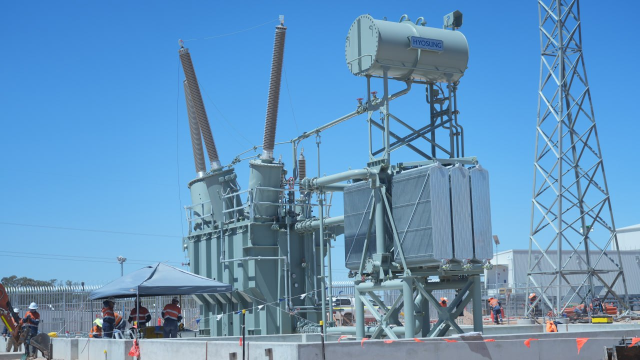
20日、エフアンドガイドによると、ヒョソン重工業・HD現代エレクトリック・LSエレクトリック・イルジン電機など国内の電力機器4社の2026年3四半期の合算営業利益予想は8734億ウォンに達すると集計された。前年同期比で約44.8%の増加である。
企業別では、ヒョソン重工業の営業利益は3103億ウォンで前年同期比41.2%増加すると予想されている。HD現代エレクトリックは24.0%増の3065億ウォン、LSエレクトリックは92.4%増の1939億ウォンを記録する見込みである。イルジン電機も77.6%増の627億ウォンの営業利益が予想されている。
業績改善の背景には、北米市場を中心に拡大する電力機器需要がある。AIデータセンターの建設と老朽化した送配電網の更新が重なり、超高圧変圧器や遮断器、配電盤などの需要が着実に増加している。特に、過去に高価格で確保した受注量が実際の売上に反映され、収益性の改善につながっているとの分析がある。
しかし、業績成長とは裏腹に、市場では電力機器企業の今後の成長潜在力に対する評価がやや低下している。証券会社も電力機器企業の目標株価を次々と引き下げている。これまで電力機器企業は、グローバルな供給不足に伴う販売価格の上昇と高マージン製品の比率拡大を背景に高い成長性を認められてきた。しかし、最近、一部企業の業績予想が下方修正され、従来予想されていたほど急激な利益増加を持続できるかどうかに疑問が呈されている。
中長期的には、供給不足による収益性改善効果がどれほど持続するかが鍵となる。国内外の電力機器企業が需要増加に対応して生産設備の拡充に乗り出しており、今後の供給増加が製品価格や収益性に影響を与える可能性がある。
特に電力機器は、受注後の生産、輸送、設置および検収までに相当な時間を要する特性がある。顧客のプロジェクトスケジュールが遅れると、確保した受注量の売上認識も遅れる可能性がある。さらに、ウォン・ドル為替の下落により、輸出製品のウォン換算売上と利益が減少した場合、市場が期待する業績改善幅にも影響を与える可能性がある。
ただし、現在の懸念を電力機器産業全体の成長鈍化と断定するのは難しいとの見方も少なくない。北米電力網の更新やAIデータセンターへの投資による電力機器需要は高水準を維持しており、国内企業も数年分の受注残高を十分に確保しているためである。短期的な納期遅延が売上認識のタイミングを遅らせる可能性はあるが、需要自体が減少したわけではないとの評価がある。
業界関係者は、「中東戦争の長期化により、一部プロジェクトの売上認識が遅れている状況ではあるが、4四半期までの全体業績を考慮すれば成長鈍化と判断するのは早い」とし、「すでに3~4年分の受注量が確保されているため、一時的な売上認識の遅延や為替の下落だけで市場全体の成長が鈍化したとは見なせない」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
