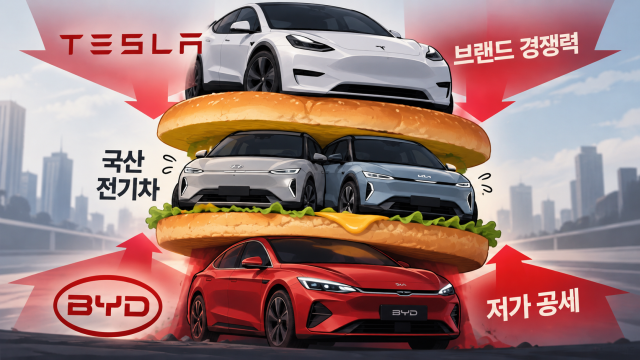
電気自動車市場は長期間続いた「キャズム(需要の一時的停滞)」から脱出しつつあるが、国内完成車業界の苦悩は深まっている。販売回復のための苦肉の策として普及型モデルの拡大に注力した結果、収益性の防衛に苦しむ中、テスラやBYDなどの中国製電気自動車の激しい攻勢にさらされているとの指摘がある。
20日、産業界によると、中国を除く最大の電気自動車市場である欧州(EU)では、電気自動車の価格の下落が顕著になっている。昨年の純電気自動車(BEV)の新車平均価格は4万2700ユーロで、前年より1800ユーロ(約4%)下落した。価格が下落したのは2020年以来初めてで、普及型モデルが集中するBセグメント(小型)は下落幅が13%に達している。
韓国市場でも電気自動車の価格が下がっている。BEVの平均販売価格は2023年約6750万円から2024年5590万円に、1年で17.2%ほど低下した。3000万〜4000万円台の電気自動車の販売比率も同期間に12.5%から32.8%に2.6倍増加し、価格競争力の高い普及型電気自動車が急速に拡大している傾向がある。
実際、電気自動車の販売量の成長を主導しているのは、相対的に安価なモデルである。今年に入ってテスラのモデルYは先月までに7万3125台が新規登録され、前年同期比で販売量が97.4%増加した。国産電気自動車の中で販売量が最も多い起亜EV3も同期間に2万6139台が販売され、39.5%の増加幅を示した。普及型モデルが電気自動車の主力となっている。
しかし、電気自動車の販売が拡大しても、収益性の防衛は容易ではない。電動化初期には高価格の高性能電気自動車が主流であったが、最近では3000万〜4000万円台の普及型モデルが市場を牽引している。完成車メーカーは電気自動車の参入価格を下げ、長期間続いたキャズムを突破する戦略を展開している。
昨年第2四半期、現代自動車は四半期ベースで過去最大の売上を記録したが、営業利益は2兆8509億ウォンで、前年同期比20.8%減少した。営業利益率も1.7ポイント低下し5.8%にとどまった。起亜も同期間に売上が12.6%増加したが、営業利益は4.9%減少し、営業利益率は1.4ポイント低下した。
ますます強まる中国製電気自動車の攻勢は、国内完成車業界の負担をさらに増大させている。BYDはプラグインハイブリッド(PHEV)まで領域を広げ、中低価格市場を狙っている。昨年6月に公開された中型スポーツユーティリティ車(SUV)「シーライオン6 DM-i」はPHEVにもかかわらず3750万円(FWD基準)という低価格で注目を集めた。現在国内で販売中の競合他社のPHEVは5000万円を超えている。
さらに、テスラは国産電気自動車と同じ価格帯でブランド競争力をもとに販売量を引き上げている。主要モデルの価格帯は国産と同じかやや高い程度であり、ブランド認知度や商品性を優先する消費者が急増している。上海工場を基盤に供給も十分に支えられ、テスラは昨年2月から9月まで8ヶ月連続で国内輸入車ブランド販売1位に輝いている。
結局、国内完成車は中低価格市場ではBYDの価格攻勢、その上の価格帯ではテスラのブランド競争力に基づく攻勢を同時に受けるいわゆる「サンドイッチ」構図に置かれている。業界関係者は「中国製電気自動車のコストパフォーマンスとテスラのブランド力に押され、国産電気自動車の立場が持続的に狭まっている」とし、「価格の引き上げも容易ではなく、原価削減に取り組まざるを得ない状況だ」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
