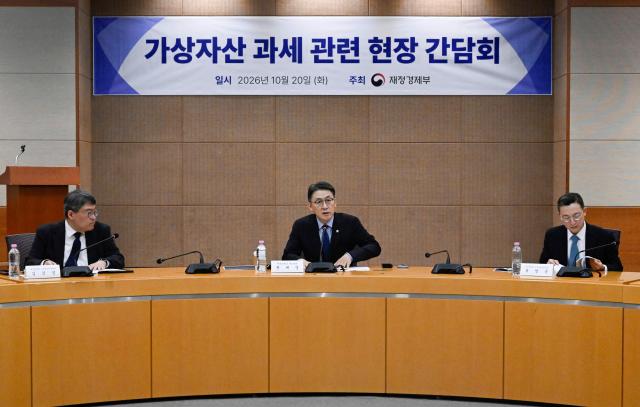
財政経済部は20日、ソウル地方調達庁で権大英第1次官を主宰に仮想資産業界や専門家との現場懇談会を開催した。業界からは取引タイプ別の課税基準を明確にし、課税資料提出システム構築のための準備期間を確保する必要があるとの意見が出された。海外取引所利用者との課税の公平性を考慮し、損失繰越控除や申告の便宜も改善すべきとの意見もあった。
現行の所得税法によれば、2027年1月1日から仮想資産の譲渡・貸与所得に年間250万円を控除した後、地方所得税を含めて22%の税率が適用される。課税対象所得は翌年の5月に申告・納付する。
主要国は仮想資産を既存の課税体系に組み入れたり、制度を補完している。アメリカは2014年に国税庁(IRS)が仮想資産に既存の税制原則を適用すると発表して以来、処分に伴う資本利得に課税してきた。最近では仮想資産ブローカーの取引情報報告義務も強化された。
日本は2017年から仮想資産所得を雑所得として課税しており、今年4月には金融商品取引法体系に組み入れ、別途税率を適用する改正案を可決した。
韓国は2020年に金融投資所得税と仮想資産課税を同時に設計したが、2024年に金融投資所得税が廃止され、仮想資産課税のみが残った。株式など他の金融資産との課税の公平性、制度間の整合性が問題視されている。
政治界では猶予法案が相次いで推進されている。朴敏圭(パク・ミンギュ)民主党議員は実施時期を2029年に延期する法案を16日に代表発議した。鄭成国(チョン・ソンゴク)国民の力議員は8月に実施日を2030年に遅らせる改正案を提出し、同じ党の宋彦錫(ソン・オンソク)議員は仮想資産所得税廃止案を出した。
仮想資産課税は法制化以来、3度の実施延期が行われた。2020年12月に課税根拠が整備された際の実施日は2022年1月1日であった。その後、2021年末に2023年に、2022年末には2025年に再度延期され、2024年12月の金融投資所得税廃止とともに2027年1月1日へと再度遅れた。
政府は課税の原則を維持しつつ、市場の状況や制度の準備状況を総合的に見て判断する方針である。林光賢(イム・クァンヒョン)当時の国税庁長は13日の国会の国政監査で関連告示の時期について「11月頃にできるように準備はしている」と説明した。李亨日(イ・ヒョンイル)副首相兼財政経済部長官は16日「いろいろな人の意見をもう一度聞く」とし、「これを総合して判断するため、現在は聞く過程である」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
