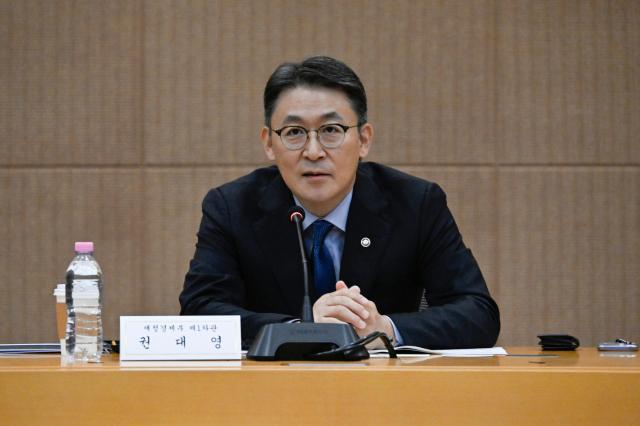
権次官は20日午前、ソウル地方調達庁で仮想資産業界および専門家と現場懇談会を開き、「仮想資産取引が活発化する中で、課税制度も課税の原則とともに市場の変化や取引の特性を十分に考慮して慎重に設計・運営される必要がある」と述べた。
今回の懇談会は、2027年1月1日に予定されている仮想資産課税施行を前に現場の意見を幅広く聞くために設けられた。財政経済部と金融委員会の関係者をはじめ、ドゥナム、ビッサム、コインワンなどの仮想資産業界および学界・法律専門家が参加した。
発表を担当した朴勲 ソウル市立大学教授は、仮想資産課税の主要な争点や海外の事例、国家間の情報交換などを紹介した。朴教授は「アメリカ、イギリス、日本などの海外主要国はすでに仮想資産課税を行っているが、韓国は2020年に課税制度を新設した後、3回の施行が延期された」と述べ、「合理的な課税制度の施行と定着のための総合的なロードマップを考える必要がある」と指摘した。
仮想資産業界は、取引方式が多様で複雑化する中で課税基準を明確にし、納税者と事業者の不確実性を減らすべきだと提案した。課税資料提出システムを構築し、検証する準備期間が必要であることも強調した。海外取引所利用者との課税の公平性や国内市場の状況、グローバルな政策環境も考慮してほしいと要請した。
専門家たちは、公正で合理的な課税基準を整備するとともに、取引タイプ別の詳細基準や申告の便宜改善を検討すべきだと提言した。特に、ステーキングなどのさまざまな取引タイプの課税基準を明確にし、損失繰越控除の導入の可否を検討する必要があるとの意見が出た。現在議論中のデジタル資産基本法の制定に伴う制度変更も考慮事項として挙げられた。
権次官は「『所得があるところに課税がある』という原則は尊重されるべきであり、その原則が市場にしっかり根付くためには、課税インフラと市場規律体系がともに整備される必要がある」と述べた。続けて「国家間の情報交換条件、取引タイプ別の課税基準や申告の便宜などの準備状況を総合的に点検する」とし、「今日提起された意見を十分に考慮し、関係部門と緊密に協議していく」と語った。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
