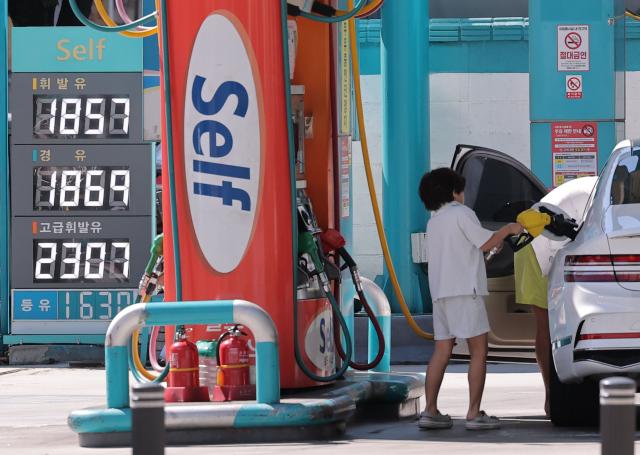
19日、財政経済部の「最近の経済動向(グリーンブック)10月号」によると、先月の消費者物価は2.9%上昇し、前月の3.1%から上昇幅がわずかに緩和された。しかし、韓国銀行の物価安定目標である2%とは依然として大きな差がある。
9月の物価上昇率が3%を超えなかったのは、農水産物価格の下落と政府の石油類価格安定措置が影響した。財政経済部は、石油製品の最高価格制度の実施により、9月の消費者物価上昇率が0.6ポイント低下したと推定している。この措置がなければ、上昇率は3.5%に達していたと説明している。
また、農水産物価格も上昇率の緩和に一部寄与した。先月の農水産物価格は前年同月比で0.3%下落した。特に生鮮食品指数は前年同月比で3.3%減少した。
しかし、コア物価は韓国銀行の目標水準まで下がっていない。食料品とエネルギーを除いたコア物価は前年同期比で2.8%上昇し、農産物と石油類を除いた指数も2.7%上昇した。
韓国銀行の輸入物価統計でも、国際価格の上昇と為替の動きが交錯している様子が見られる。韓国銀行が16日に発表した「2026年9月輸出入物価指数および貿易指数」によると、先月のウォン基準の輸入物価指数は前月比で1.7%、前年同月比で17.6%上昇した。国際原油価格の上昇が輸入物価を押し上げたのである。
輸入物価は国内の生産者物価や消費者物価に時差を置いて影響を与える可能性がある。原油や原材料などの輸入コストが上昇すれば、企業の生産コストも上昇し、それが販売価格に反映されると、消費者物価も上昇する可能性がある。
今後の物価動向を左右する要因としては、国際原油価格と為替が挙げられる。国際原油価格が上昇しても、ウォン高が続けば国内の輸入コストの上昇幅を抑えることができるが、逆に為替が再び上昇すれば、国際原油価格の上昇は国内物価に直撃する可能性が高い。
物価を取り巻く対外要因は依然として不確実である。アメリカとイランの戦争がまだ終結していない上、中東情勢の悪化により原油供給に支障が生じれば、国際原油価格が急騰する可能性がある。これはエネルギー輸入依存度が高い韓国経済にとって負担となる。また、アメリカと中国の貿易摩擦が再燃すれば、グローバルな貿易の不確実性も高まる。
為替についても安心はできない。半導体を中心とした輸出好調はドルの国内流入を増加させ、為替の安定に寄与する可能性があるが、対米投資などでドル需要が増加すれば、為替上昇圧力が再び強まる可能性がある。為替が安定的に維持されるためには、ドルの円滑な供給が前提となる。
内需回復が物価を押し上げる可能性も指摘されている。消費が増えれば、企業の価格引き上げ余力が大きくなり、サービス需要が増えれば物価下落の速度が鈍化するという。実際、先月のサービス物価は前年同月比で2.7%上昇した。工業製品は4.2%、電気・ガス・水道料金は0.4%上昇した。農水産物価格が下落したにもかかわらず、全体の物価が2%台後半から下がらない理由である。
このように不確実性が解消されない状況の中、今年下半期まで2%台後半の物価上昇率を維持しつつ、来年からは上昇幅がさらに大きくなる可能性があるとの専門家の見解も出ている。
許正 西江大学経済学部教授は「今年の物価は3%より低く形成されるのではないか」とし、「アメリカと中国の貿易戦争の休戦が来年1月に終了予定だが、その間にアメリカがどのような政策を取るかに注意を払う必要がある」と診断した。続けて「トランプの政策により、韓国の物価や経済成長、為替にも影響を与える」とし、為替はいつでも1400ウォン台に上昇する可能性があると説明した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
