キウム証券は19日、三星重工業について、厳しい業界環境にもかかわらず収益性の改善と受注好調が続くと予測した。しかし、中国の造船会社による攻撃的な設備拡張に伴う業界の減速懸念を反映し、目標株価を従来の4万2000ウォンから3万4000ウォンに約19%引き下げた。投資意見は「買い」を維持した。
イ・ハンギョル研究員は「三星重工業の第3四半期の売上高は前年同期比19.9%増の3兆1601億ウォン、営業利益は43.4%増の3413億ウォンとなり、市場の期待に合致するだろう」と予測した。
第3四半期の稼働日数が前四半期比で約6%減少するため、売上高はわずかに減少すると予想される。しかし、2024年以降に受注した高額船舶の売上比率が約5%ポイント拡大することで、収益性は改善される見込みである。これにより、第3四半期の営業利益率は前四半期比0.7%ポイント上昇し、10.8%を記録すると推定された。
受注実績も好意的に評価された。三星重工業は今年9月末時点で、商船部門で約750億ドルの受注を確保し、年間受注目標の570億ドルを超えて達成した。特に、液化天然ガス(LNG)運搬船18隻を受注し、2029年納期スロットの大部分を確保した。
海洋部門では、上半期に浮遊式液化天然ガス生産設備(FLNG)2基を総額440億ドルで受注し、現在Delfin FLNG 2号機とWestern FLNGの受注に向けた協議を進めているとされる。この研究員は、ガス船とタンカー船の運賃の強気に支えられ、来年まで受注好調が続くと予測した。
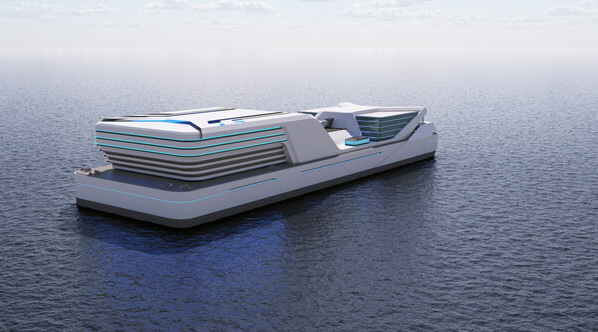
新事業の浮遊式データセンター(FDC)も成長の原動力として挙げられた。三星重工業は2028年上半期の稼働を目指し、米国のデータセンター開発会社M3と50メガワット(MW)級FDC2基の供給契約を協議中であると知られている。FDCの建造が本格化すれば、一般商船よりも高い収益性を確保できるとの分析がある。
ただし、この研究員は「中国の造船会社による攻撃的な設備拡張に伴う商船業界のピークアウト懸念を反映し、目標株価収益比率(PER)を従来の20倍から15倍に調整した」と説明した。これにより、2028年の予想一株当たり利益(EPS)2266ウォンを適用し、目標株価を3万4000ウォンに引き下げた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
