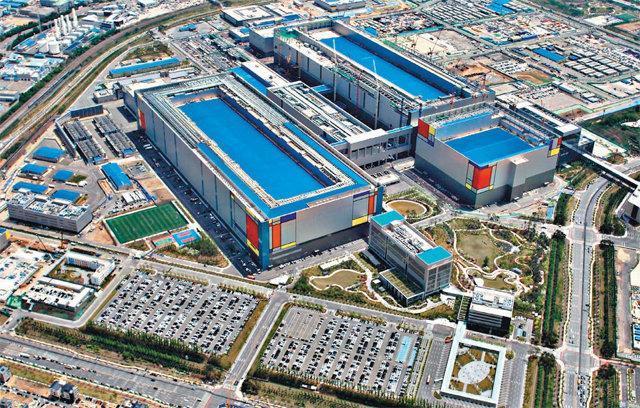
サムスン電子は今週、3四半期の暫定業績発表を控え、これまで全社業績の足かせとなっていたファウンドリー・システムLSIなどの非メモリ部門の劇的なターンアラウンドの可能性に注目が集まっている。高帯域幅メモリ(HBM)の好況と連動したファウンドリー(半導体委託プロセス)の稼働率上昇により、慢性的な赤字の連鎖を断ち切る足場が整い、半導体(DS)部門の体質改善の転換点となる見込みである。
5日、業界と証券界によると、サムスン電子の2023年3四半期の暫定売上高は200兆ウォン、営業利益は108兆ウォンを超えると推定されている。サムスン電子が今回の3四半期で営業利益100兆ウォンの高みに達すれば、国内企業として初めて「四半期営業利益100兆ウォン時代」を迎えることになる。
特に注目されるのは、赤字の沼にはまっていた非メモリ部門の反発の有無である。市場調査会社トレンドフォースと証券界の分析によると、ファウンドリーを主軸とした非メモリの営業損失は約7770億ウォンに急減し、赤字幅を半分近く縮小する見込みである。年間の非メモリ合算営業損失も前年度(6兆7400億ウォン)に比べ41.8%縮小し、3兆9200億ウォン前後にとどまり、約3兆ウォンの赤字を解消する見通しである。
一部では、今年上半期の業績を圧迫していた成果給引当金などの一時的な会計費用を除外すれば、ファウンドリー事業部単独で2022年以来4年ぶりの実質的な四半期黒字転換も可能だという楽観論が出ている。
ファウンドリー事業部は大規模投資に対し稼働率の低下と歩留まり確保の難航により長期的な赤字を続けてきた。ファウンドリーを主軸とした年間の営業損失は2023年に2兆5000億ウォンから2024年には5兆3000億ウォンに急増し、DS部門全体の業績を引き下げた。昨年も損失幅が6兆ウォン前後まで拡大し、グローバル市場シェアも一桁に沈んだ。
しかし、今年下半期には6世代HBM4(HBM4)4ナノ級ベースダイの量産が本格化し、雰囲気が反転した。HBM4規格からは最下部の信号制御用ベースダイに最先端のロジックプロセスが必須となる。下半期のHBM4出荷量が全体のHBMの60%を超えると予想される中、ファウンドリーがその全量を吸収し、ライン稼働率を引き上げている。さらに最大15%の4ナノプロセス単価引き上げ効果が加わり、収益性改善にも拍車がかかっている。
TSMCが独走していたグローバルファウンドリー市場の変化も好材料である。TSMCの生産能力が飽和状態に達したため、大手テクノロジー企業がサムスンに目を向けている。テスラ、アップル、グーグルなどの主要グローバルテクノロジー企業の受注を確保した後、最近ではブロードコムと2030年までに2000億ドル(約292兆ウォン)規模の協力を推進する業務協定(MOU)を締結するなど、大型外注受注の成果を可視化している。
高性能コンピュータ(HPC)中心の体質改善も加速している。独立事業部発足当初5%に過ぎなかったHPC売上比率を現在28%、2029年には66%まで引き上げ、顧客数も4倍に拡大することを目指している。
ノミジョンサムスン電子ファウンドリー事業部常務は「現在の顧客数は2017年にファウンドリー事業部が初めて発足した時と比較して3倍程度増加した」とし、「2029年までに2017年に比べて約4倍の成長を遂げる」と述べた。
ただし、次世代の先端微細プロセスである2ナノの実際の量産速度がファウンドリー事業の定着を決定づける最終分水嶺になると見込まれている。
業界関係者は「TSMCとの格差を縮め、ファウンドリーの独自生存力を確保するためには、次世代2ナノプロセスの歩留まりと性能の証明が必須である」とし、「この先端プロセスの量産量をいかに迅速に確保するかが持続可能な黒字構造を決定づける」と述べた。
* この記事はAIによって翻訳されました。
