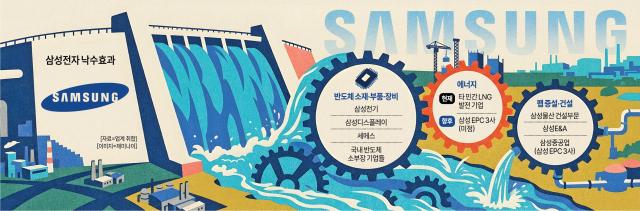
サムスン電子は、2026年3四半期に初めて営業利益が100兆ウォンを突破すると予測されており、これに伴う国内企業の直接的および間接的な波及効果が期待されている。主に半導体素材・部品・装置(ソブジャン)企業が恩恵を受けると見込まれ、サムスン電子が平沢、龍仁、湖南などに大規模なクラスターを形成することで建設業界も好況を享受するとの期待が高まっている。
ただし、サムスン電子の成果が過度にサムスングループ外に流出するのを防ぐため、LNG民間発電など新事業への進出を加速する可能性も指摘されている。
27日の業界によると、サムスン電子は2026年の1、2、3四半期に得た膨大な営業利益を基に設備投資(CAPEX)を拡大する見込みであり、国内半導体供給網全体が恩恵を受けると予想されている。
最も直接的に恩恵を受ける産業としては半導体素材・部品が挙げられる。サムスン電子は次世代高帯域幅メモリ(HBM)やグラフィックメモリ(GDDR)、汎用メモリ(DDR)、モバイルメモリ(LPDDR)などの生産拡大のために追加発注を行う可能性が高い。
特に、エヌビディアの次世代AIチップ「ベラ・ルービン」搭載を目指してHBM4(第6世代)の量産に力を入れているため、セメスなど関連後工程装置企業が直接的な恩恵を受ける見込みである。
また、汎用製品の生産が拡大することで、半導体テスト用ソケットやチップ検査部品、微細加工用エッチング液・洗浄液など生産段階で繰り返し消費される消耗部品や素材を供給する国内中堅企業への波及効果が一層大きくなると分析されている。
核心系列会社であるサムスン電機もサムスン電子とエヌビディアの好業績に支えられ、スーパーサイクル(超好況)に突入した。KB証券によると、サムスン電機の2026年3四半期の売上高と営業利益はそれぞれ前年同期比33%、154%増の3兆8300億ウォン、6601億ウォンを記録する見込みであり、3ヶ月前の予測より約40%増加した数値である。
これはビッグテックを中心にAIチップとサーバー需要が急増し、サムスン電機の次世代主力製品群である「積層セラミックコンデンサー(MLCC)」と「フリップチップボールグリッドアレイ(FC-BGA)」の生産ラインがフル稼働したことによる効果である。
サムスン電子は平沢キャンパスP4およびP5工場の増設と龍仁・湖南クラスターの形成を加速させており、サムスン物産、サムスンE&A、サムスン重工業などサムスン系列EPC(設計・調達・施工)3社の業績拡大も期待されている。EPC3社はファブの増設・建設に着手し、3社の2・3次協力企業の売上・営業利益が一層増加し、地域建設業界も活性化する見込みである。
サムスン電子が記録的な営業利益を上げる中、グループ内の収益が外部に流出するのを防ぐため、民間LNG発電事業への進出も加速する見込みである。サムスン電子は持続的な垂直統合を通じて系列会社が半導体収益の恩恵を受けられるよう事業ポートフォリオを構成しているが、エネルギー系列が不十分であり、大規模半導体クラスターの補助・非常電力供給に必須な民間LNG発電所はハンファ・GS・LSなど他の大企業グループに依存せざるを得なかった。
実際、現在の主力事業所である平沢ファブでも、他の大企業グループのLNG発電所から一部電力を供給されている状況である。競合のSKハイニックスが民間LNG発電所を通じて半導体事業の成果をSKイノベーションE&S、SKガスなどエネルギー系列と共有しているのとは対照的な状況である。
これにより、財界では2026年下半期にサムスンEPC3社を中心にサムスングループの民間LNG発電事業進出が具体化するとの予測が立てられている。今後形成される龍仁・湖南クラスターは外部の民間LNG発電所ではなく、自社のLNG発電所を通じて補助・非常電力を供給する構想である。今後、サムスンエネルギーTF(タスクフォース)の観点から主導事業者を決定し、EPC3社が共同出資した子会社を設立するのか、または3社競争の構図で推進するのか、その輪郭が明らかになる見込みである。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
