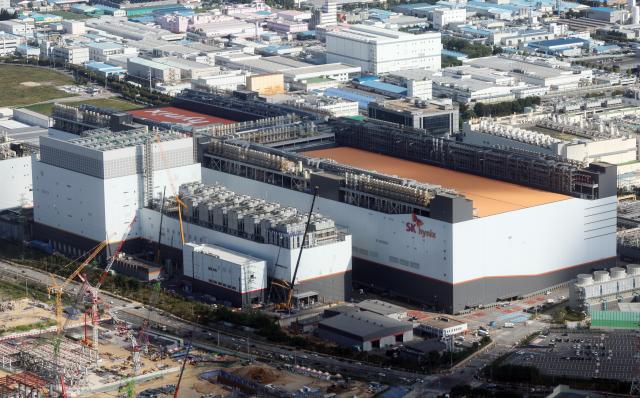
SKハイニックスの米国子会社ソリダイムが、早ければ来年に米国市場での企業公開(IPO)を推進する。上場時には最大150億ドル(約20兆円)の新規資金を調達する見込みである。
25日(現地時間)、ロイター通信は最近ソリダイムが主要なグローバル投資銀行(IB)と企業公開の主幹事選定に向けた提案会議を開催したと報じた。ソリダイムの企業価値は最大1500億ドル(約204兆円)に達すると評価されている。上場が実現すれば、2023年のARMや今年のセレブラストを超える史上最大規模の半導体IPOとなる見込みである。
ソリダイムは2021年にSKハイニックスがインテルのNANDフラッシュおよびソリッドステートドライブ(SSD)事業部を約90億ドル(約10兆3000億円)で買収し設立された米国子会社である。買収当初はメモリ不況や統合コストの増加により大規模な赤字を記録し、SKハイニックスの財務的負担要因とされていた。
しかし、グローバルなビッグテックを中心に人工知能(AI)データセンターへの投資が急増する中、ソリダイムは反発に成功した。AIサーバーは大容量データを高速で処理・保存する必要があり、ソリダイムが保有する企業向けSSD(eSSD)技術が核心的な競争力として浮上した。特に超高容量QLCベースのeSSD市場での独自の技術力が業績改善を加速させる重要な原動力となった。
今回の上場推進は、急成長するAI半導体市場の主導権を握るために大規模な資金を先行的に確保しようとする戦略と解釈される。最近、グローバルなAIインフラ競争の激化によりサーバー用の超高容量NAND供給不足が深刻化しているためである。先行投資により生産能力を大幅に増強し、市場シェアを拡大する構想である。
ソリダイムは公募を通じて最大20兆円の実弾を確保し、次世代eSSD技術の開発と生産拠点の拡充に大規模に投資する方針である。米国ニューヨーク州などにNANDフラッシュの生産および研究拠点の新設を検討しているとされる。
親会社であるSKハイニックスにも相当な好材料と評価される。買収当時に抱えた大規模な債務や財務的負担を解消する機会である。上場を経て新株発行や既存株の売却が実行されれば、大規模な現金が流入し、SKハイニックスグループ全体の財務健全性が大幅に改善される可能性が高い。投資余力が大幅に拡充され、次世代メモリ分野に対する攻撃的な研究開発(R&D)の実施も容易になるだろう。
AIメモリーリーダーシップを完全に確立する契機ともなる。SKハイニックスは高帯域幅メモリ(HBM)を前面に出しDRAM市場を主導する中、ソリダイムの上場によりeSSD部門の競争力も対外的に公式に認められることになる。AI半導体の二大軸であるDRAMとNANDフラッシュの全領域で独走体制を構築したことを証明することになる。
業界関係者は「ソリダイムの米国上場は、過去のインテルNAND事業部の買収が『神の一手』であったことを証明する契機となるだろう」と述べ、「IPOが成功裏に終了すれば、SKハイニックスはAI半導体の全領域で独自の資金力と技術リーダーシップを同時に確保することになる」と説明した。
* この記事はAIによって翻訳されました。
