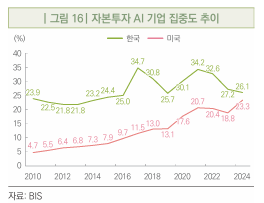
資本投資 AI企業集中度推移 [資料=国会予算政策処, BIS]
グローバルなビッグテック企業の人工知能(AI)インフラ投資の拡大に伴い、国内の設備投資も半導体を中心に増加している。しかし、投資が少数の業種と企業に集中しているため、グローバルなAI投資が鈍化した場合、国内の輸出と設備投資が同時に縮小する可能性があるとの分析が出ている。
26日、国会予算政策処の『NABO経済動向 & イシュー』によると、アマゾン・マイクロソフト・グーグル・メタ・オラクルなどのグローバルハイパースケーラー5社の合算資本投資は、2023年に1500億ドルから今年は7350億ドルに約5倍増加すると推定されている。昨年の資本投資は3950億ドルであった。
ハイパースケーラーのデータセンター投資は半導体需要を経て国内設備投資に繋がっている。報告書によれば、今年の国内設備投資は第1四半期に前年同期比4.4%、第2四半期には6.3%増加し、上半期の増加率は5.4%を記録した。AI投資の拡大に応じて、国内半導体企業の生産能力拡充も本格化しているという。
問題は、投資の増加が半導体に集中している点である。国際決済銀行(BIS)の分析によると、2024年の韓国上場企業の資本投資におけるAI関連企業の割合は26.1%で、アメリカ(23.3%)よりも高い。報告書は、韓国上場企業の資本投資が半導体企業2社に集中した結果、AI関連企業の割合が高くなったと指摘している。
半導体業況が鈍化すれば、輸出と設備投資が同時に影響を受ける可能性もある。半導体投資はメモリ価格や在庫状況に応じて拡大と縮小を繰り返す傾向があり、全体の設備投資に占める割合が大きくなるほど変動性も高まる可能性がある。
報告書は、ハイパースケーラー5社の業績発表文から投資縮小を示唆する発言は確認されなかったと述べている。しかし、資本投資が営業キャッシュフローよりも早く増加しているため、今後AI需要が鈍化すれば投資計画の実行が遅れる可能性があると見ている。
黄素晶国会予算政策処経済分析官は「半導体投資計画が実際に実行に移されるよう、電力・用水などの基盤施設供給と許認可手続きを点検する必要がある」と提言した。
続けて「半導体以外の業種の投資基盤を維持し、設備投資の偏りを緩和し、グローバルビッグテック企業の投資計画と財務指標も継続的に注視する必要がある」と付け加えた。
26日、国会予算政策処の『NABO経済動向 & イシュー』によると、アマゾン・マイクロソフト・グーグル・メタ・オラクルなどのグローバルハイパースケーラー5社の合算資本投資は、2023年に1500億ドルから今年は7350億ドルに約5倍増加すると推定されている。昨年の資本投資は3950億ドルであった。
ハイパースケーラーのデータセンター投資は半導体需要を経て国内設備投資に繋がっている。報告書によれば、今年の国内設備投資は第1四半期に前年同期比4.4%、第2四半期には6.3%増加し、上半期の増加率は5.4%を記録した。AI投資の拡大に応じて、国内半導体企業の生産能力拡充も本格化しているという。
問題は、投資の増加が半導体に集中している点である。国際決済銀行(BIS)の分析によると、2024年の韓国上場企業の資本投資におけるAI関連企業の割合は26.1%で、アメリカ(23.3%)よりも高い。報告書は、韓国上場企業の資本投資が半導体企業2社に集中した結果、AI関連企業の割合が高くなったと指摘している。
半導体業況が鈍化すれば、輸出と設備投資が同時に影響を受ける可能性もある。半導体投資はメモリ価格や在庫状況に応じて拡大と縮小を繰り返す傾向があり、全体の設備投資に占める割合が大きくなるほど変動性も高まる可能性がある。
報告書は、ハイパースケーラー5社の業績発表文から投資縮小を示唆する発言は確認されなかったと述べている。しかし、資本投資が営業キャッシュフローよりも早く増加しているため、今後AI需要が鈍化すれば投資計画の実行が遅れる可能性があると見ている。
黄素晶国会予算政策処経済分析官は「半導体投資計画が実際に実行に移されるよう、電力・用水などの基盤施設供給と許認可手続きを点検する必要がある」と提言した。
続けて「半導体以外の業種の投資基盤を維持し、設備投資の偏りを緩和し、グローバルビッグテック企業の投資計画と財務指標も継続的に注視する必要がある」と付け加えた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
