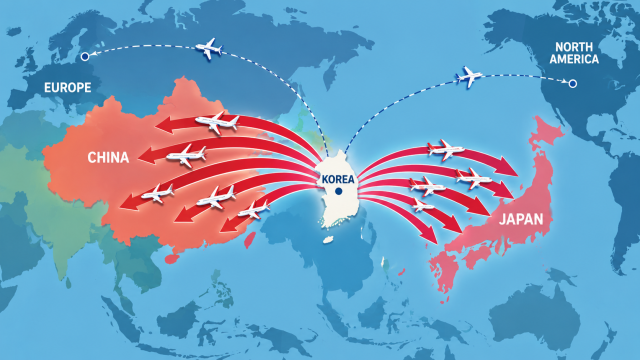
航空会社は国際線の戦略を短距離路線にシフトしている。高騰する原油価格の影響で、日本と中国の運航便数を大幅に増加させている。燃油サーチャージに敏感な旅行者の需要も加わり、低コスト航空会社(LCC)を中心とした短距離競争が激化しているとの指摘がある。
25日、国土交通省の航空情報ポータルシステムによると、今年7月から8月にかけて、日本と中国の路線はそれぞれ29,862便、24,561便運航された。これは前年同期比で合計5,865便の増加に相当する。
一方、米国と欧州の路線はそれぞれ440便、178便の増加にとどまり、総増加分は618便に過ぎなかった。日本・中国の運航増加幅は米国・欧州の約9.5倍に達している。
全体の国際線と比較すると、この偏りはさらに顕著である。同期間中、国際線全体の運航便数は4,031便増加したが、日本・中国からの増加便数は全体の純増規模を大きく上回っている。これらの地域を除く他の国際線では、逆に運航便数が減少しており、その減少数は約1,800便に達している。
最近、航空会社が短距離路線に集中する背景には高騰する原油価格がある。2月に始まった中東戦争により国際原油価格が上昇し、1回のフライトにかかるコスト負担が急激に増加したためである。通常、燃料費は航空会社の営業費用の約30%を占める重要な項目である。
実際、国際原油価格は23日に中東地域の原油供給回復期待感から1バレル100ドルを下回ったが、年初比では依然として高い水準である。中東戦争が勃発する直前の2月末、ブレント原油は72ドル台であったが、22日(現地時間)には1バレル99.25ドルで取引され、37%以上の高価格を維持している。年初と比較すると、上昇幅は60%を超えている。航空会社が負担しなければならないコストが急騰した理由である。
このため、高騰する原油価格の中で短距離路線の運用効率がより際立つことになる。短距離は飛行時間が短く、同じ航空機を1日に何度も投入できるため、機材の回転率が高くなるだけでなく、長距離路線よりも路線調整も比較的容易である。そのため、搭乗需要が低迷しても収益性の悪化リスクが相対的に低い。
特に、保有機材や資金に余裕のない低コスト航空会社(LCC)は、日本・中国への供給拡大に集中している。例えば、ジンエアは先月、仁川-神戸路線を新たに開設し、17日には仁川-中国のイーチャン路線に新規参入した。このイーチャン路線は週2回から始まり、来月には週4回に増便される予定である。最近、韓中の運輸権が拡大したことに伴い、チェジュ航空やイースター航空など他のLCCも中国の主要都市への路線拡大に乗り出している。
さらに、旅行者の短距離路線への嗜好も航空会社の日本・中国路線競争を加速させている。国際原油価格の上昇に伴い、相対的に燃油サーチャージが低い短距離地域を目的地に選ぶ人が増えている。実際、10月の国際線燃油サーチャージは9月より2段階上昇し、23段階に達し、2か月連続で上昇している。
具体的には、10月発券基準で大韓航空の燃油サーチャージは最短距離が往復98,000ウォン、長距離が最大725,200ウォンで、約7.5倍の差がある。業界関係者は「最近、日本や中国のような近い地域に行く人が多い」と述べ、「燃油サーチャージの金額差が大きく、原油価格の上昇による損失を少しでも軽減しようという意識がある」と語った。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
