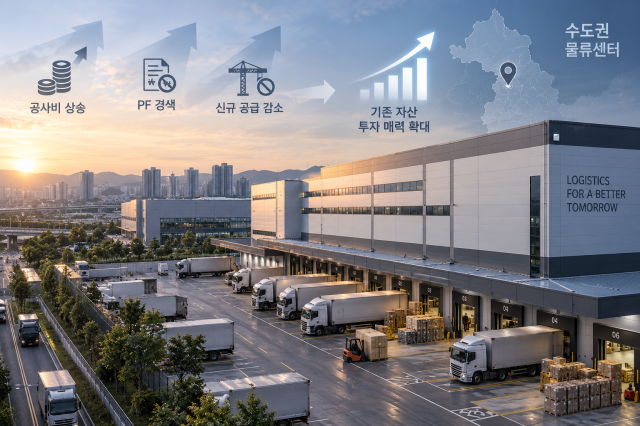
首都圏の物流センター市場は、プロジェクトファイナンス(PF)の緊縮と工事費の上昇により新規開発が困難になり、既存の優良資産の投資魅力が高まっているとの分析が出ている。新規開発原価よりも既存物流センターの売買価格が低下し、供給の減少が重なり、グローバルな大手投資家が首都圏の物流センターの購入に積極的になっている。
25日、不動産総合サービス企業の新永アセットが発表した「首都圏物流センター市場動向及び展望レポート」によると、首都圏の物流センター市場は新規開発の妥当性が大きく低下し、構造的な供給不足に突入したと分析されている。
現在、首都圏のA級常温物流センターの実効開発原価は3.3㎡当たり800万~1000万円に上昇している。一方、既存のA級物流センターの実取引価格は3.3㎡当たり500万~1000万円で、新規開発原価よりも20~30%低く形成されている。競売や公売に出ている不良資産の価格は3.3㎡当たり450万~550万円まで下がり、開発原価の50~60%にとどまっている。
新永アセットは、このような価格差が既存資産価格のさらなる下落を制限する要因として作用すると分析している。新しい物流センターを建設するためのコストよりも、すでに完成した資産を購入する価格が低下することで、既存の優良資産の相対的な投資魅力が高まったということである。
特に新規供給の減少が本格化する中で、投資家の動きも変わってきている。金利やレバレッジ負担により短期配当を追求する資金は様子見の姿勢を見せる一方で、長期運用が可能な国内機関や戦略的投資家、グローバルな大手資金は購入機会を探している。
賃貸市場も供給減少の影響を受けている。新規物流センターの供給が減少し、立地の良い資産に賃貸需要が集中する中で、無償賃貸(Rent Free)は縮小傾向にある。賃料を毎年2~3%ずつ上げる定率増加方式や消費者物価(CPI)に連動する契約も広がり、優良資産の純営業所得(NOI)とキャッシュフローの安定性が改善されているとの分析がある。
このため、物流センターへの投資戦略も二分化している。優良借主と長期賃貸契約を確保したA級物流センターを開発原価よりも低い価格で取得する「コア(Core)」投資と、競売や公売に出た不良資産を安価で取得し、賃貸構造や用途を変更して価値を高める「バリューアッド(Value-Add)」戦略である。
地域別には、西部・西北部でラストマイル立地を確保したプライム物流センターを選別的に購入する戦略が、東南・南部では正常取引価格と競売価格間のギャップを活用した投資戦略が有効であると新永アセットは分析している。
新永アセットの投資顧問本部の陳元昌(チン・ウォンチャン)理事は「現在、首都圏の物流センターは新たに建設するよりも既存資産を購入する方が有利な状況であり、新規供給が止まった状況で、すでに完成した優良資産の希少性は徐々に高まるだろう」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
