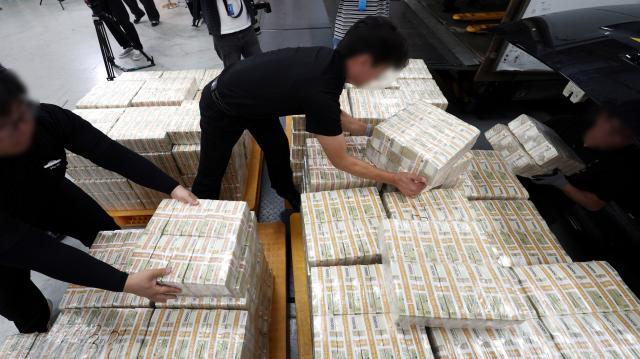
ソウル中区の韓国銀行貨幣収納所で現金輸送関係者が市中銀行に供給される秋夕資金放出作業を行っている。[写真=聯合ニュース]
秋夕の時期に、親や甥にお年玉を非対面で送ることが増えているが、誤送金に対する注意も必要である。モバイルバンキングや簡単送金の利用が日常化し、銀行窓口や現金自動預け払い機(ATM)を利用せずに簡単に送金できるようになったが、口座番号や金融機関を誤って選択してしまうケースが後を絶たない。
特に、送金額が大きい利用者はスマートフォンのタッチ操作中に意図しない数字を誤って押す可能性もある。
24日の公的データポータルによると、2024年に預金保険公社に寄せられた誤送金返金請求件数は1万6753件に達した。誤送金の理由は、口座番号を誤って入力したり、金融機関を混同したりすることが多かった。送金手段別では、スマートフォンのモバイルアプリを利用したモバイルバンキングと簡単送金の割合が最も高かった。
誤送金が確認された場合、まずは送金に利用した金融機関を通じて返金を依頼する必要がある。以前は銀行のコールセンターに電話するか、営業所を直接訪問する必要があったが、最近ではモバイルアプリから直接返金を申請できる機能も導入されている。受付が完了すると、銀行は誤送金の受取人に連絡し、自発的な返金を依頼する。
受取人が返金に同意すれば、比較的簡単にお金を取り戻すことができる。しかし、受取人が銀行の連絡を避けたり、返金を拒否した場合、手続きが複雑になる。
この場合、預金保険公社の「誤送金返金支援」制度を利用することができる。送金者が返金支援を申請すると、預金保険公社が受取人の連絡先を確保し、自発的な返金を勧め、必要に応じて裁判所の支払い命令手続きを通じて回収に乗り出す。訴訟なしで迅速にお金を取り戻す手助けをする仕組みであり、回収に関する平均支払い率は95.6%程度である。
ただし、すべての誤送金が支援対象となるわけではない。預金保険公社に申請する前に、該当金融機関を通じた事前返金依頼を行う必要があり、誤送金から1年以内に申請しなければならない。
また、送金口座が詐欺やボイスフィッシングなどの犯罪に利用された場合や、支払い停止・差押え状態にある場合も返金支援が制限されることがある。受取人が死亡したり、法人が廃業した場合も回収が難しいため、送金前に口座番号や受取人情報を再確認することが最も安全である。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
