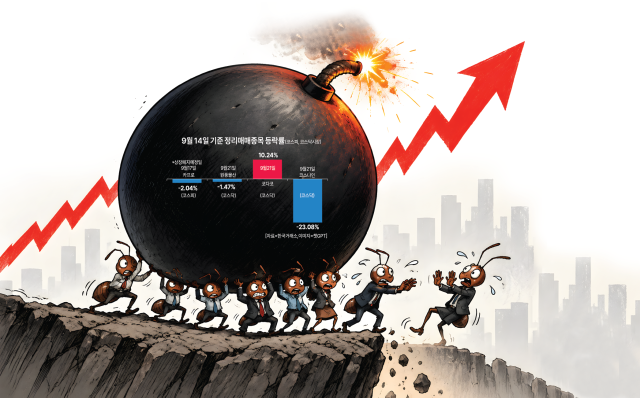
コスダック上場企業のコイーズは今月初めに「時価総額200億ウォン未満」として上場廃止が決定された。3日から11日までの7取引日間に整理売買を経て、14日に最終的に上場廃止された。整理売買は、上場廃止直前に最後の投資金回収の機会を株主に与えるもので、株価が急落するのが一般的である。コイーズの株式も整理売買初日に約35%急落し、その後4取引日連続で下落した。しかし、9日にはコイーズの株価が突然140%急騰した。好材料があったわけではないのに急騰した。整理売買の最終日である11日には135ウォンで最終取引を終えたが、9日の急騰の理由は依然として不明である。
政府が不良企業の整理を加速させる中、下半期に入って上場廃止企業が続出している。そのため、株式市場から退場する企業の最後の取引機会である整理売買も頻繁に行われている。しかし、整理売買期間中に株価が急騰する現象が繰り返されており、個人投資家の損失を拡大させる懸念が出ている。1日で200%近く急騰する銘柄も存在する。証券業界では、大株主が持ち株を処分して抜けた無主の会社と、その場所を埋めた個人投資家、そして価格制限がないことを狙った投機的な買いが絡み合い、「最後の爆弾回し」と指摘されている。
上場廃止確定なのに株価が急騰?
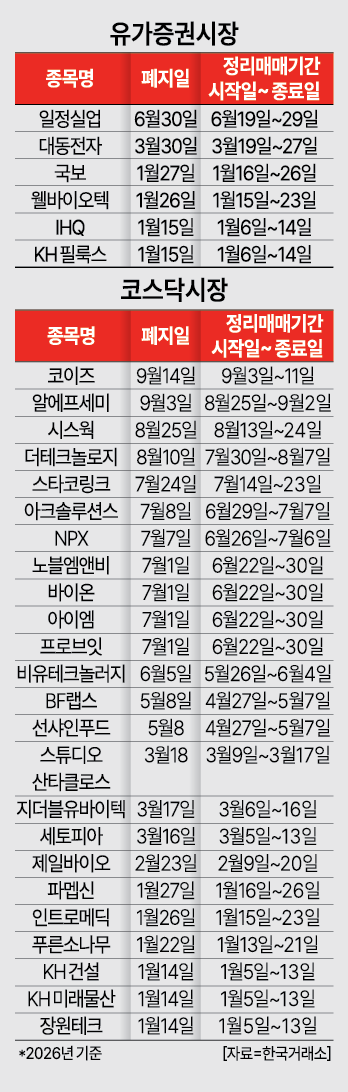
14日、韓国取引所によると、今年に入って有価証券市場とコスダック市場で上場廃止決定後に整理売買手続きを経た30銘柄(コスピ6銘柄、コスダック24銘柄)のうち、一般株式市場の上限価格基準である30%を超えた銘柄は合計10社(33.3%)に上った。整理売買は上場廃止前に小口株主に最後の流動性回収機会を提供する7取引日間の取引を指す。現行制度上、整理売買期間には1日あたりの上下限価格30%制限が適用されない。このため、少量の取引や需給の流入だけで株価変動幅が最大化される。特に、昨年2月に整理売買を経たコスダック上場企業のジェイルバイオは、整理売買期間中に株価がなんと3万%近く急騰したように表示される異常現象が発生し、市場の混乱を引き起こした。これは整理売買開始日に実施された1500対1の株式併合(無償減資)による錯覚現象と解釈される。株式数が2912万株から1万9419株に減少したため、錯覚的に株価が急騰したように見えたが、併合比率を反映した実質株価はむしろ下落した。上場廃止の局面で行われた減資が投資家に歪んだ錯覚信号を与えたのである。
錯覚現象を除いても、整理売買期間中に株価が2倍以上実際に上昇した銘柄も続出した。コスダック市場のプローブイット(177.78%)、コイーズ(140.00%)、有価証券市場のウェルバイオテック(114.29%)などが整理売買期間中に1日で株価が2倍以上急騰した。イントロメディック(97.67%)、アルエフセミ(75.68%)、バイオン(68.42%)、NPX(48.94%)、国宝(37.10%)なども上限価格基準である30%を大きく上回る激しい変動を示した。9月14日現在、整理売買が進行中のコスダック市場のコダコも期間中に10.24%上昇した。
「個人投資家の最後の爆弾回し」
整理売買期間中に株価が急騰した銘柄は、大株主の持株比率が極端に低いか、最大株主が存在しない構造的共通点を持つ。その代わりに個人小口株主の比率が絶対的である。不良企業が上場廃止前に公示した半期報告書によると、小口株主は全株主数の98~99%を占める。株式保有比率も70%以上を小口株主が担っている場合が多い。9月に整理売買を終えたコイーズの場合、全発行株式505万6999株のうち、小口株主保有株式は364万9175株で72.28%に達した。小口株主数も9941人で、全株主(9948人)の99.92%を記録した。錯覚騒動を経験したジェイルバイオも、全株主827人のうち小口株主が819人(98.92%)でほとんどを占めていた。
整理売買期間中に最も高い変動率が97.67%に達したイントロメディックの場合、半期報告書基準で小口株主数が1万1579人で、全株主(1万1586人)の99.94%を占めていた。彼らが保有する株式比率も71.87%(3090万4478株)に達した。
「小口株主の被害を防ぐ装置を整備すべき」
問題は、爆弾回しの被害を小口株主がそのまま受けなければならないことである。整理売買期間中に錯覚や投機的な買いに引っかかった小口株主は、上場廃止後の流動性回収や被害賠償を受けることが事実上不可能である。専門家は、整理売買制度が流動性提供という本来の目的から逸脱し、短期投機市場化する現象を警告している。不良企業の退場手続きとともに、小口株主保護のための情報提供を含む制度の補完が必要であるとの指摘がある。
ソ・ジヨン上明大学経営学科教授は、「整理売買は上場廃止確定後の事実上最後の売却機会であるが、7取引日間は価格制限がないため、投機的取引の後に急落が発生しやすい」とし、「この時期に売却できなかった投資者は、非上場状態で流動性やアクセスの面で損失を被る可能性があるため、上場廃止の理由や財務状態、再生可能性などを事前に通知し、投資者が判断する時間を十分に与えるべきである」と助言した。続けて、「虚偽公示や粉飾決算、背任などが上場廃止の原因である場合、損害賠償責任と役員責任を区分し、小口株主に賠償できる方法を整備する必要がある」と付け加えた。
キム・デジョン世宗大学経営学科教授も、整理売買市場の非合理的過熱について投資リスク警告と市場監視強化、そして差別化された退場手続きの必要性を指摘した。キム教授は、「上場廃止直前の整理売買で株価が短期間に100%以上急騰したり、90%以上急落する現象は正常な価格形成というよりも投機的取引に近い」とし、「整理売買は価格制限が適用されないため、需給が少し変わるだけで株価が極端に動く可能性がある」と指摘した。
続けて、「特に個人投資家は企業の正確な財務状態や上場廃止後の価値判断に困難があるため、急騰時に追いかけて買い、急落した場合には巨額の損失を被る可能性がある」とし、「不良企業を迅速に退場させる政策自体は必要だが、退場過程で小口株主が過度な被害を受けないように補完装置を整備するべきである」と強調した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
