韓国の証券市場は、5000ポイントを目前に控え、コスダックも700ポイントを割り込み、年初よりも低い水準に押し込まれている。国内証券市場は、指数上昇への期待が大きかったが、変動性に直面し、市場の信頼回復と体質改善が依然として課題として残っている。
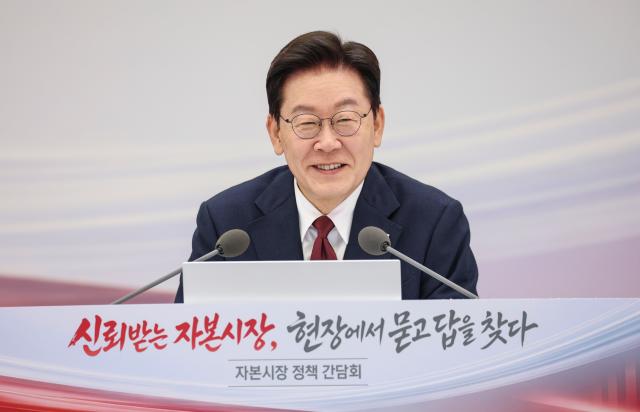
このような状況の中、李大統領は13日、ソウルの汝矣島にある韓国取引所で「信頼される資本市場、現場で問い、答えを見つける」をテーマに政策懇談会を主宰し、正常化に向けた3つの方向性を示した。企業価値を人為的に低下させるいわゆる「株価抑制」を阻止し、経営不振の企業は市場から迅速に退場させるとともに、不公正取引には捜査能力を総動員して厳正に対応するというものである。株主価値を損なう支配構造や市場の信頼を崩す不公正な慣行を正し、資本市場の体質を変える構想である。
① 株価抑制防止法は「より強く」…敵対的M&A活性化による支配構造改善
第一の課題は、支配株主の私益追求と企業価値の毀損を防ぐことである。企業の実際の価値に比べて株価が過度に低く形成される背景には、支配株主中心の意思決定と少数株主を十分に尊重しない経営慣行があるという問題意識がある。株価を人為的に低く維持したり、企業価値を毀損する行為を防ぐための制度改善の議論にも力が入る見込みである。
李大統領は特に異常な支配構造を正すための手段として、敵対的買収(M&A)の活性化を強調した。敵対的M&Aは、既存の経営陣や大株主の同意なしに外部企業や投資家が株式を買い集めて経営権を確保しようとする方法である。李大統領は「今は非常に合理的で理想的なものを作ることよりも、敵対的M&Aを活性化させてこの異常な構造を一度壊すことが重要だ」と述べた。制度整備に先立ち、経営権競争が可能な環境を整え、支配株主の独占的な意思決定構造に変化をもたらす必要があるという趣旨である。
現場でも機関投資家の役割と株主の関与を強化すべきだとの声が上がった。イ・ソンウォン・トラスストン資産運用代表は、低株価純資産比率(PBR)の企業の多くが機関投資家の投資対象から外れており、市場の監視機能が十分に機能していないと指摘した。株主権行使制度を整備するだけでは限界があるため、機関投資家が実際の株主として企業の意思決定に関与できる投資基盤を広げる必要があると説明した。
② コスダック退場速度維持…IR義務化などで市場信頼向上
第二の課題は、コスダック市場の不振企業の退場と情報公開の拡大である。李大統領は、上場に伴う恩恵を享受しながらも、株式流通と経営権競争を事実上遮断する企業の上場維持問題を指摘した。大株主の持株比率が過度に高く、市場で取引される株式が極めて少なく、経営権競争すら困難な企業は、上場維持の妥当性を検討すべきであるという。
ただし、現場では時価総額などの量的基準だけで退場対象を選定する場合、成長可能性のある企業まで萎縮する恐れがあるとの懸念も示された。ソン・ビョンジュン・ベンチャー企業協会会長は、時価総額300億ウォン基準の退場要件を挙げ、「該当する企業は300社を超える」と述べた。続けて「これらの企業は株価を抑制しているのではなく、本当に配当を行い、利益が出ていることを発表し、受注したことを発表しても株価が上がらないことに非常に苦しんでいる」と訴えた。単に株価や時価総額が低いという理由だけで成長企業まで市場から排除されないように基準を精緻に設計する必要があるとの注文である。
上場企業の情報公開と投資家とのコミュニケーションを強化すべきだとの指摘も続いた。イ・ゴンジェ・IBK投資証券コスダックリサーチセンター長によれば、2025年の企業説明会(IR)計画を公示した企業はコスピ上場企業の約33%、コスダック上場企業の約26%にとどまった。アメリカ企業の約80%が業績発表やカンファレンスコールを通じて投資家とコミュニケーションを図っているのとは対照的である。このセンター長は「こうした部分が改善されない状況でコスダックの信頼を叫んでも、結局は空虚な叫びにしかならない」と述べた。
取引所もIR拡大策を検討している。現在、上場後一定期間に限り義務的にIRを行う条件を上場維持期間全体に拡大し、最低年1回以上実施する方向である。李大統領はコスピ上場企業に適用中の外国語IR資料提供をコスダックにも拡大する必要性を提起した。上場後も企業が投資家に情報を継続的に提供し、市場の情報の非対称性を減少させるためである。
③ 不公正行為の厳罰…中数庁まで捜査能力を動員し市場秩序を確立
第三の課題は不公正取引の根絶である。株価操作や相場操縦など市場秩序を損なう行為が繰り返されると、企業価値の向上や上場制度の改善だけでは投資家の信頼を回復することは難しい。制度改善とともに不公正行為の摘発と処罰の実効性を高める必要がある。
この日、李大統領は不公正取引に対する厳正な対応の意志を明確にした。金融監督院の監視人員の現状も直接確認した。金監院側が合同対応団に約60名の人員を運営していると答えると、李大統領は「権限も人員ももっと増やしていく必要がある」と述べ、監督能力の拡充の必要性を再度強調した。
締めくくりの発言でも市場の透明性問題が完全に解消されていないと診断した。李大統領は「市場の透明性問題は今、強力な取り締まり処罰を通じてある程度信頼を回復しているが、依然として完璧だとは言えない」と述べ、「まだまだ不信が多く残っているようだ」と語った。
懇談会では制度導入過程で発生する可能性のある不公正行為への警戒も提起された。キム・ジピョン・キム&チャン弁護士は義務公開買付制度に関して「公開買付過程では実際にかなりの不公正取引行為や価格競争が起こりうるため、その部分に対する規制改善が重要だ」と述べた。義務公開買付は経営権変動過程で一般株主にも株式売却の機会を保障しようとする制度である。しかし、実際の公開買付過程で不公正取引や過度な価格競争が発生する可能性があるため、それを防ぐ規制装置も併せて整備する必要があるとの指摘である。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
