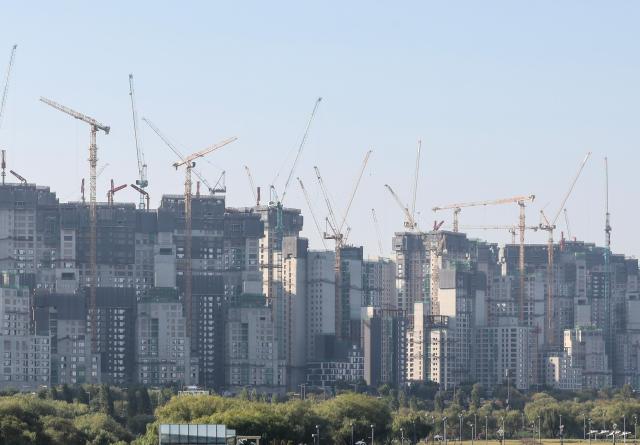
12日、金融機関によると、KB国民・新韓・ハナ・ウリ・NH農協銀行など5大銀行の先月末時点での住宅ローン残高は623兆988億ウォンで、昨年末(611兆6081億ウォン)より1.9%(11兆4907億ウォン)増加した。政府の家計貸出管理強化や銀行の貸出基準引き上げにもかかわらず、住宅ローン残高は4月から10月まで7ヶ月連続で増加している。先月も前月比で1兆7005億ウォン増加し、住宅購入に関する資金需要が続いている。
企業貸出においても不動産関連業種への資金供給がかなりの割合を占めている。今年上半期末時点で5大銀行の企業貸出のうち不動産・賃貸業向けの貸出は223兆1926億ウォンで、1年前(215兆7809億ウォン)より3.4%増加した。全体の企業貸出の26%に達する規模である。
企業貸出の増加額では、設備投資に使われる施設資金よりも既存の生産活動に必要な運転資金の割合が大きくなっている傾向が見られる。韓国銀行の預金取扱機関産業別貸出金統計によると、全体の産業別貸出金の増加額は、昨年第1四半期の30兆8000億ウォンから第2四半期の30兆6000億ウォンにわずかに減少した。同期間中、施設資金の増加額は9兆4000億ウォンから6兆9000億ウォンに減少した一方、運転資金の増加額は21兆4000億ウォンから23兆8000億ウォンに拡大した。第2四半期の全体貸出増加額のうち運転資金が占める割合は78%に達した。
製造業でも設備投資関連の資金供給が鈍化している様子が見られる。製造業の貸出増加額は第1四半期の11兆ウォンから第2四半期の8兆4000億ウォンに減少し、施設資金の増加額は同期間に4兆4000億ウォンから1兆4000億ウォンに減少した。
このような資金配分の不均衡は、過去10年間の企業貸出の増加傾向にも見られる。韓国金融研究院が2015年から2024年までの金融・保険業を除く外感企業の金融機関借入金を分析した結果、全体の企業貸出は2015年末の866兆9000億ウォンから2024年末には1781兆7000億ウォンに約2.1倍増加した。このうち建設・不動産業向けの貸出は196兆7000億ウォンから577兆8000億ウォンに約3倍増加したのに対し、製造業向けの貸出は320兆6000億ウォンから483兆4000億ウォンに50.8%の増加にとどまった。
企業貸出は量的に拡大したが、設備投資など生産能力の拡充には十分に繋がっておらず、資金配分構造の改善が求められている。これは政府が生産的金融を強調する背景でもある。
金融当局も不動産に偏った資金を生産的分野に誘導するため、銀行の資本規制を合理化している。運営リスクの算出基準を見直し、内部信用評価モデルの改善手続きを短縮することで、銀行の資本余力と生産的分野への資金供給余力を拡大する方針である。
ただし、資本規制の緩和だけでは生産的金融が拡大することは難しい。銀行が貸出余力を確保しても、成長性や返済能力を判断しにくい革新企業に資金を供給するためには、担保以外に技術力や事業性などを評価できる審査制度が必要である。また、企業貸出や投資に伴うリスクを金融機関が負担できるようにリスク分担構造を整備することも課題である。
信用相 韓国金融研究院上級研究員は「不動産部門に資金が集中するのを緩和するために、銀行の革新企業への貸出・投資に対するリスクウェイトの引き下げなども検討する必要がある」と述べ、「初期投資先選定に必要なリスク資本に特化した企業評価システムの構築とともに、リスク資本投資の回収市場も多様化するべきである」と提言した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
