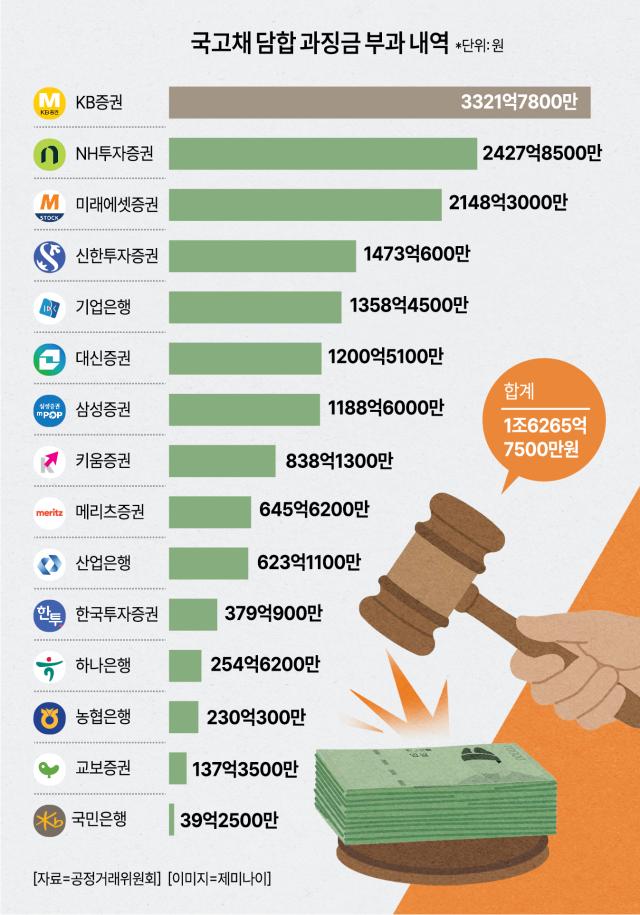
公正取引委員会は11日、国債入札の談合を理由に、銀行5行と証券会社10社に対して過徴金1兆6266億ウォンを課した。これは単一事件としては過去最大の金額であり、従来の最高額であるクアルコム事件(1兆311億ウォン)を大きく上回る。7社は捜査機関に告発される事態に至った。入札締切直前まで金利や数量をやり取りしていたという公正取引委員会の説明が事実であれば、責任を問うべきである。しかし、制裁の規模や算定方法、立証の水準を考慮すると、法の執行が比例の原則を超えているのではないかという疑問を拭い去ることは難しい。
まず、談合による被害が適切に証明されているかを検証する必要がある。公正取引委員会は、談合によって国債発行金利がどれだけ上昇し、財政負担がどれほど増加したのかについて具体的な分析を公開していない。経済分析で証明したとしながら、数値を明らかにできないという態度は納得しがたい。公正取引委員会自身も「過徴金の算定方法は訴訟に入ると激しく争われるだろう」と述べている。そうであれば、史上最大の額を確定させて、その正当性を訴訟で争うというのは疑問である。
過徴金の算定基準も論争の的である。公正取引委員会は国債の落札金額54兆ウォン全体を基準とし、課徴基準率4.5%を適用した。しかし、専門ディーラー(PD)が落札した債券を機関投資家に譲渡する際に得る手数料は平均0.01〜0.02%ポイントに過ぎない。業界が薄利多売市場であると主張する理由である。実際の利益とは無関係に取引総額を基準にすると、過徴金が利益を数倍上回る結果となる。この程度であれば、懲罰ではなく存続を脅かすレベルである。
国債PD制度の構造的問題も指摘すべきである。PDは政府が指定し、引受義務と市場創出義務を課す制度である。少数の指定事業者が繰り返し同じ入札に参加する構造では、情報交換が行われることは予見される。構造を設計し監督してきた財政当局の責任を問わず、参加者にのみ天文学的な負担を課すのは公平ではない。
証券会社が大きく反発しているのもこのためである。金融投資協会は、今回の制裁がPD資格停止や指定取消しにつながると、国債発行自体に支障が生じる可能性があると懸念している。債券市場では、入札参加が萎縮すれば発行金利が上昇する可能性があるとの指摘がある。政府の調達コストを守るために下された制裁が、逆に調達コストを上昇させるブーメランになる可能性があるという懸念である。
談合は市場を混乱させる行為である。厳格に取り締まることが正当である。しかし、厳格さは比例性と適法手続きの中でのみ正当性を持つ。これまで公正取引委員会が摘発し、天文学的な過徴金を課した談合事件が後に裁判で無罪判決を受けたことは一度や二度ではない。今回の談合制裁も、今後裁判所で無罪判断が下される可能性を排除できない。
問題は、公正取引委員会の発表と裁判所の判決との間の時間差である。談合を行ったとされる企業は、裁判所の最終判断が出るまで「違法者」として扱われる。少なくとも数年かかる時間を「反市場的行為者」との烙印を押されたまま耐えなければならない。しかし、公正取引委員会が裁判所の無罪判決後に不十分な調査に対する責任を問われたという話は聞いたことがない。公正取引委員会が持つ「無所不在」の行政権が適切に行使されているかを見極める必要がある。
* この記事はAIによって翻訳されました。
