韓国の株式市場における決済サイクルが、現行の「T+2」(取引日+2営業日)から「T+1」(1営業日)へと短縮される見通しだ。韓国取引所や韓国預託決済院などの関係機関が共同でロードマップの草案を発表したもので、実現すれば1972年の導入以来、約50年ぶりの大改革となる。
2日、韓国取引所、韓国預託決済院、韓国証券金融、金融投資協会の4機関は、証券市場の決済サイクル短縮に向けた共同ロードマップを発表した。市場のグローバル競争力強化と投資家の利便性向上のため、8大分野・22の推進課題が掲げられた。
現行制度では、月曜日に株式を売却した場合、代金の受取は水曜日となる。しかし、T+1体制が導入されれば、火曜日には出金が可能になる。対象は株式にとどまらず、上場投資信託(ETF)や上場投資証券(ETN)などにも拡大される予定だ。
具体的なスケジュールとしては、2027年10月までに清算・決済インフラの構築を完了させ、証券会社などの金融機関が2028年第1四半期までにシステム改編を終える計画だ。その後、少なくとも6カ月間の統合テストを経て、2028年中の移行を目指す。
世界的な決済サイクルの短縮化の波において、米国はすでに2024年5月にT+1へ移行しており、欧州連合(EU)や英国は2027年10月の移行を目標に掲げている。香港は当初、2027年後半の導入を予定していたが、2028年後半へと延期した。
韓国当局としても、グローバル市場との整合性を高めつつ、決済システムの安定性を維持するために段階的な制度改編を進める方針だ。
決済が早まることで、投資家の資金負担を軽減する措置も同時に講じられる。現在、年7.5〜10%の水準となっている「売却代金担保ローン」の金利を引き下げる方針だ。この商品は、株式売却から実際の決済日までの間に代金を前倒しで受け取るための短期融資である。
関係機関の試算によると、金利が5%台中後半に引き下げられた場合、投資家の利息負担は約25%減少する見込みだ。対象商品が12の証券会社へと拡大されることで、年間約150億ウォンのコスト削減効果が期待されている。すでに未来アセット証券やキウム証券などが関連商品の投入・拡充を進めている。
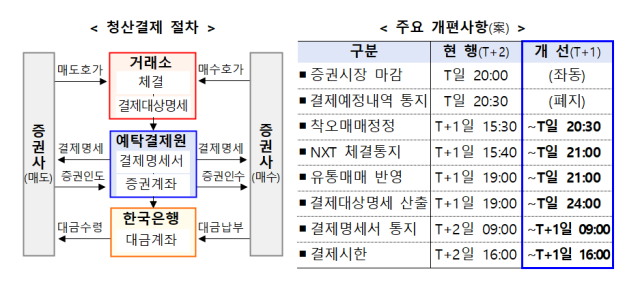
一方で、買い手側の資金決済も前倒しされる。買付代金の決済期限はT+2からT+1へ、証拠金未納に伴う反対売買の執行時点はT+3からT+2へとそれぞれ早まるため、個人投資家は資金管理により厳格な注意が求められるようになる。
最大の課題として挙げられているのが、証券会社のシステム改編と、海外(外国人)投資家の決済負担だ。時差やウォンへの両替問題などにより、準備時間がタイトになるという懸念が根強く存在している。
実際に、海外の証券会社やカストディアン(保管機関)など32社を対象に行ったアンケート調査では、84.4%が「2028年後半以降の短縮を希望する」と回答した。十分な準備がないまま移行すれば、韓国市場への投資比率を引き下げる可能性があるという警告も出ている。
これを受け、関係機関は取引・決済情報の自動化システムを構築し、外国人投資家の決済プロセスを従来の12段階から5段階へと大幅に簡素化する方針だ。最終的な施行時期は、国内外の金融機関および外国人投資家の準備状況を総合的に勘案して決定されることになる。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
