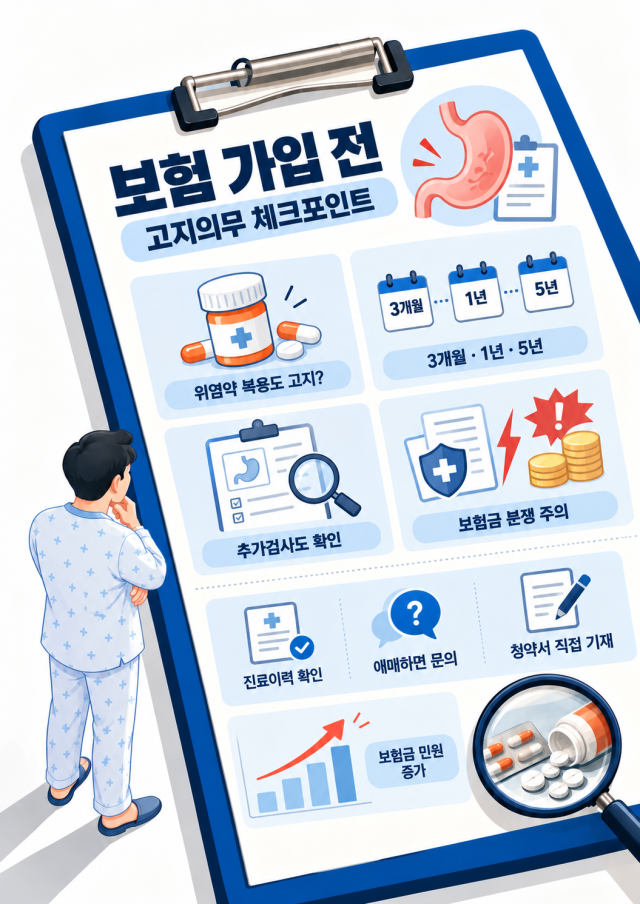
胃炎と消化不良で1ヶ月間薬を服用していたA氏。その後、保険に加入したA氏は1年後に胃癌の診断を受けた。突然の癌診断に途方に暮れたが、事前に保険に加入していたことが唯一の救いだと思った。しかし、保険金を請求した後、青天の霹靂のような知らせを受けた。保険会社が加入前の胃炎治療の事実を知らせなかったことを理由に保険金の支払いを拒否したのだ。毎月保険料を支払っていたのに、過去に胃炎の薬を服用していたという理由で保険金を受け取れない可能性があるのか。
突然の病気に備えて保険に加入したが、実際に保険金を請求する際に予期しない問題が発生することがしばしばある。過去の病歴や治療事実を保険会社に正確に知らせない「告知義務(契約前に知らせる義務)」違反が代表的な例である。
軽い風邪薬も知らせるべきか?
告知義務とは、保険加入者が過去の病気や手術、薬物服用など、申込書で質問された事項を保険会社に事実通り知らせる義務を指す。保険会社は加入者の年齢や職業、健康状態などに基づいてリスクレベルを評価し、保険料や加入条件を決定する。そのため、保険加入時に記入する申込書には過去の病歴や治療歴などを尋ねる質問が含まれている。重要な事実を故意または重大な過失で知らせなかった場合、保険契約が解除されたり、保険金の支払いが拒否される可能性がある。保険加入を控えている場合は「3ヶ月・1年・5年」という期間を覚えておくと良い。一般的な保険申込書では、最近3ヶ月以内の病気診断や疑いのある所見、治療・入院・手術・投薬の有無を尋ねる。最近1年以内には医師の診察や健康診断を通じて追加検査または再検査を受けた事実があるか確認する。最近5年以内には入院・手術、継続して7日以上治療または30日以上薬を服用した履歴、癌などの主要な病気の診断・治療の有無を確認する。ただし、具体的な質問や告知範囲は保険商品によって異なる。
問題は、加入者が軽視した治療歴が後に保険金を受け取る際の障害となる可能性がある点である。軽い風邪で処方された薬でも申込書の質問に該当する場合は知らせる必要がある。健康診断で病気の疑いの所見を受けたり、追加検査を勧められた場合も同様である。自分が大きな病気ではないと判断して告知を省略してはいけない。
保険金不支給に関する苦情も増加傾向にある。金融監督院によると、今年上半期に生保と損保に寄せられた苦情はそれぞれ9827件、3万136件で、前年同期比で47.0%、40.5%増加した。この中で保険金の算定及び支払いに関する苦情は、生保で1097件(77.2%)、損保で3415件(29.9%)増加した。
「追加検査」の告知範囲はどこまで?
もちろん、過去の病歴や治療事実を知らせなかったという理由だけで無条件に保険金を受け取れないわけではない。実際に告知対象に該当するか、知らせなかった事実と保険事故との関連性があるかなどを検討する必要がある。特に申込書に記載された「病気の疑いの所見」や「追加検査」といった表現をどう解釈するかを巡って保険会社と加入者の間で争いが生じることもある。実際、保険加入前に血小板減少の所見で骨髄検査を受けた加入者が、その後血液検査を勧められた事実を知らせなかったために保険金支払いを拒否された事例がある。しかし、金融監督院の金融紛争調停委員会は、該当の血液検査が病気の原因を確認するための精密検査ではなく、血小板数の変化を確認するための追跡観察に過ぎないと判断した。これにより、告知義務違反には該当しないと判断し、保険金支払いを決定した。
保険金支払いを巡る争いを避けるためには、加入前に自分の診療歴をしっかり確認することが重要である。国民健康保険公団のホームページで過去の診療履歴を照会し、健康診断結果や処方箋などを確認すれば、告知漏れを減らすことができる。ただし、公団の照会履歴にはすべての診療・投薬事実が表示されるわけではないため、自分が受けた検査や治療歴も別途確認する必要がある。
告知対象かどうかが曖昧な場合は、保険会社に直接問い合わせるのが最も安全である。設計士に口頭で説明するだけでは告知義務を果たしたと認められない可能性があるため、申込書に正確に記載することが重要である。保険業界関係者は「告知対象かどうかが不明な場合は、勝手に判断せずに保険会社に確認した上で申込書に記載することが重要である」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
