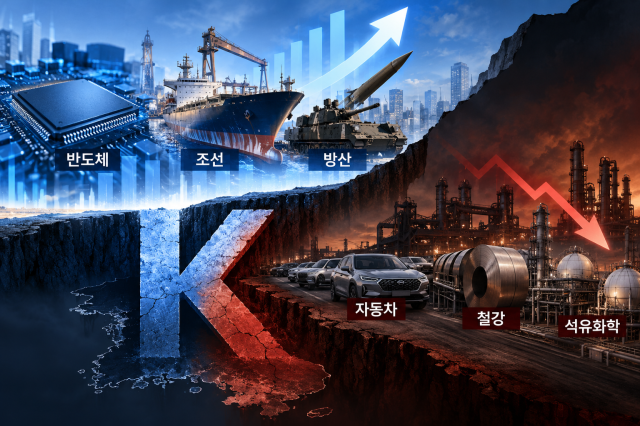
29日、産業界によると、今年第3四半期の韓国経済は半導体を中心に成長を続けたが、業種間の温度差は一層明確になった。韓国銀行が27日に発表した第3四半期の実質国内総生産(GDP)は前年同期比3.4%増加した。半導体の成長寄与率は半分に達すると推定されている。利益の大部分も半導体分野に集中しており、産業別の不均衡が深刻化する様相を呈している。
このような格差は主要企業の業績にも表れている。サムスン電子は今年第3四半期に半導体事業を担当するデバイスソリューション(DS)部門で営業利益106兆5000億ウォンを記録した。全体の営業利益107兆4405億ウォンの99.1%に達する規模である。
SKハイニックスも第3四半期に営業利益83兆3338億ウォンを上げ、半導体好況の恩恵を受けた。人工知能(AI)データセンターへの投資拡大と高帯域幅メモリ(HBM)需要の増加が業績を牽引した。
造船業も好調な業績を維持している。HD韓国造船海洋・ハンファオーシャン・三星重工業など国内造船3社の第3四半期の合算営業利益は2兆2713億ウォンで、前年同期比30%以上増加した。液化天然ガス(LNG)船などの高付加価値船舶の受注が相次ぎ、造船所には数年分の仕事が積み上がっている。
防衛業界も海外輸出の拡大に支えられ成長を続けている。ハンファエアロスペースは第3四半期に地上防衛部門で売上1兆2455億ウォン、営業利益217億ウォンを記録した。第3四半期末時点での受注残高は約35兆ウォンに達し、3年前の2023年第3四半期(約20兆ウォン)より約74%増加した。
一方、既存の主力産業は中国企業の低価格攻勢による収益性の低下と未来投資の負担という二重苦に直面している。実際、現代自動車の今年上半期の営業利益率は5.6%で、昨年同期間の7.8%より2.2ポイント低下した。同期間の研究開発費は6.0%増加した。電動化や自動運転の普及に伴い技術開発競争が激化しているが、価格を十分に上げられず、コスト削減で収益性を守る状況である。
鉄鋼と石油化学も中国からの供給過剰という構造的問題に足を引っ張られている。代表的な例として、現代製鉄は昨年の営業利益率が1%にも満たず、セアベステルホールディングスも今年第3四半期の営業利益が前年同期比46.4%減の144億ウォンにとどまった。
問題は、現在の業績格差が未来の競争力の違いにつながる可能性があることである。好況の業種は増加した利益を基に次世代技術開発や設備投資の拡大に注力し成長基盤を強化しているのに対し、収益性の悪化に苦しむ業種は投資余力がますます縮小し、産業別の競争力格差が一層広がる状況である。
西用九・淑明大学経営学科教授は「AIブームによる半導体の超好況で一部企業が80%に迫る営業利益率を記録しているが、その成果が製造業全体に広がっていない」とし、「政府は内需回復と産業間の不均衡解消のために積極的な政策支援に乗り出し、成長の成果を国家経済全体に広げるべきだ」と強調した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
