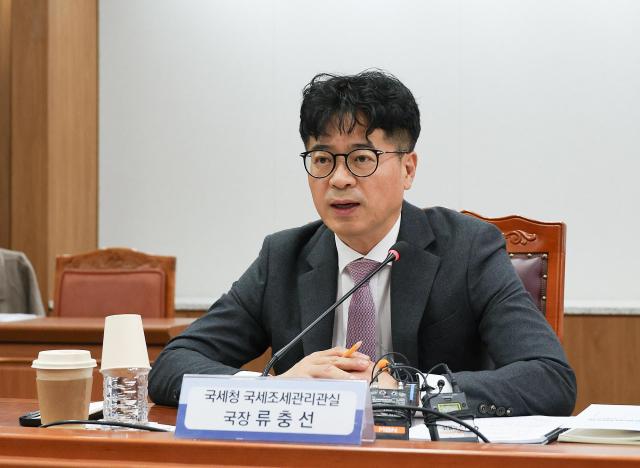
国税庁は29日、主要な会計法人や韓国税務社会などの税務専門家と懇談会を開き、グローバル最低税率の初回申告過程で提起された課題や制度改善の提案について議論した。グローバル最低税率は、連結売上高が7億5000万ユーロを超える多国籍企業グループの実効税率が最低税率である15%を下回る場合、不足分に対して課税する制度である。
国税庁は、申告の便宜を高めるため、来年度の申告から前年度の申告書に入力した構成企業の所在国や持分比率、事業者番号、商号、申告タイプなどの基本情報が自動的に入力されるように電子システムを改善する計画である。申告画面で必須入力項目を別途表示し、入力過程で発生する混乱も減少させる。
電子申告過程で入力漏れや項目間の不一致によるエラーが発生した場合、納税者が原因を把握しにくいとの指摘に対しては、エラー検証基準をタイプ別に整理し、来年度の申告前に提供することにした。申告過程でよく発生する主要なエラー事例も案内する予定である。
申告内容を確認し、証拠資料を提出しやすくするために出力機能も改善する。現在、一部の申告内容にのみ提供されているPDF出力機能を拡大し、全ての申告内容をPDFファイルで確認し、出力できるようにシステム改善を継続する。
申告・納付期限の調整も検討対象に挙がった。グローバル最低税率の申告期限は、初回適用事業年度には終了日から18ヶ月だが、その後は15ヶ月である。これにより、2024年度に初めて申告した12月末決算法人は2026年6月末まで申告できたが、2025年度分は2027年3月末まで申告しなければならない。法人税の申告・納付時期と重なるため、企業の負担が増える可能性があるとの意見に対し、国税庁は納税者の意見を収集し、財政経済部など関係省庁と期限調整の可能性を検討することにした。
国外構成企業が外国にグローバル最低税率情報申告書を提出した場合、国内構成企業の申告義務が免除される国別協定の締結・発効状況を把握しにくいとの指摘もあった。国税庁は関連情報を案内し、協定未締結国の参加を促すとともに、締結準備状況を把握して企業に伝える計画である。信託・ファンドなど一部構成企業に別途固有登録番号がなく、申告に困難があるとの意見は、固有番号を付与できるように法令改正を提案することにした。
国税庁は電子システム改善の意見を積極的に反映し、税法改正や制度改善が必要な事項は財政経済部などに提案する方針である。
また、主要な会計法人などと「グローバル最低税率専門家協力ネットワーク」を構成し、現場の専門家とのコミュニケーションを定期化することにした。経済協力開発機構(OECD)の企業・産業諮問機関であるBIACの民間コミュニケーションシステムを参考にし、申告過程で発生する問題や制度補完事項を随時収集する構想である。
来年度の申告からは適用規則にも変化が生じる。2025年度分から所得算入補完規則(UTPR)が初めて施行され、企業は既存の所得算入規則(IIR)とともに適用して申告しなければならない。UTPRは、所得算入規則で課税されない追加税額を他国にある構成企業に配分して課税する制度である。
国税庁は専門家協力ネットワークで議論された申告の課題や制度改善事項を財政経済部など関係省庁やOECD事務局に伝え、企業と税務代理人の意見を反映して申告の便宜を高めていく計画である。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
