ハンファエアロスペースは武器システムの納入スケジュール調整などの影響で業績が悪化した。
ハンファエアロは今年第3四半期の連結基準で売上6兆943億ウォン、営業利益4520億ウォンを記録したと29日に発表した。前年同期と比較すると、売上は6%、営業利益は46%減少した。
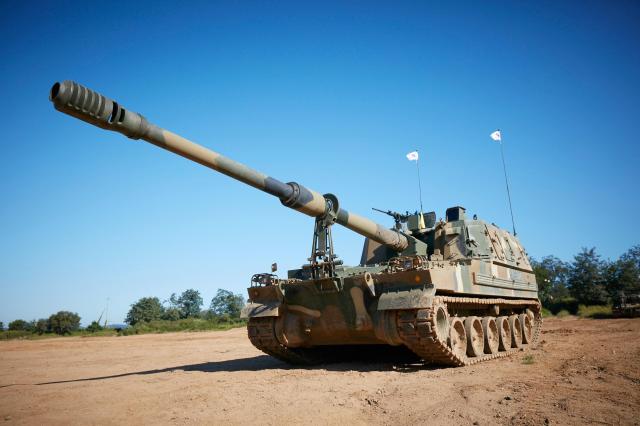
特に地上防産部門の業績が急減し、全体の業績を押し下げた。売上と営業利益はそれぞれ1兆2455億ウォン、217億ウォンで、前年同期比で41%、96%減少した。ポーランド向けK9の2次納入など主要事業の納入スケジュールが第4四半期に集中し、一部の物量が第2四半期に早期納品された影響が反映された。
ただし、同社は第4四半期にポーランド向けK9、天無の2次物量が本格的に納入され、エジプト・オーストラリア向けK9事業を進めることで、本格的な業績改善を予想している。来年も既存の受注物量の生産により成長を続ける期待がある。第3四半期末時点での受注残高は約35兆ウォンである。
航空宇宙部門の売上は前年同期比で9%増加し6599億ウォンとなったが、営業損失24億ウォンで赤字に転落した。ガイドターボファン(GTF)エンジンの納入台数増加に伴う国際共同開発事業(RSP)の損失が影響した。実際、RSP事業を除いた営業利益は203億ウォンである。
子会社のハンファシステムは大幅に改善された業績でこの下押し圧力を相殺した。今年第3四半期の売上8316億ウォン、営業利益991億ウォンを記録した。これは昨年同期間と比較してそれぞれ30%、60%増加した数値である。また、ハンファオーシャンは高収益の商船比率拡大などにより、売上と営業利益が13%、68%拡大した。
ハンファエアロの関係者は「第3四半期の納入スケジュール調整と一時的な費用などの影響を受けたが、第4四半期から本格的に業績が改善されるだろう」と述べ、「大田事業所は安全確保を最優先にし、生産の遅延影響を最小限に抑える」と語った。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
