株式に対する権利や株価に連動した収益をブロックチェーン基盤のデジタルトークンで実現した「トークン化株式」市場が、今年に入って急速に成長している。海外では関連取引や制度整備が拡大しているが、国内では海外発行商品に対する規定が整備されておらず、制度的な空白を解消する必要があるとの指摘がある。
未来アセットのデジタル資産投資プラットフォームであるデジタルエックスは、リサーチセンターがトークン化株式の発行構造や制度変化、市場状況などを分析した報告書「トークン化株式:グレーゾーンから制度圏へ」を29日に発表した。
報告書によると、10月23日現在、ブロックチェーン上で流通しているトークン化株式の価値は358億ドルで、年初比5.3倍に増加した。同期間に実物連動資産(RWA)全体市場が54%成長したことと比較すると、主要資産群の中で最も急激な増加を示している。
トークン化株式に関する制度整備も加速している。アメリカでは中央預託機関(DTC)が7月にトークン化の試験事業で実際の取引を処理し、証券取引委員会(SEC)は9月にオンチェーン取引施設に革新免除を付与した。しかし、報告書は両制度とも初期段階であり、本格的な市場流通に至ったとは評価できないと分析している。
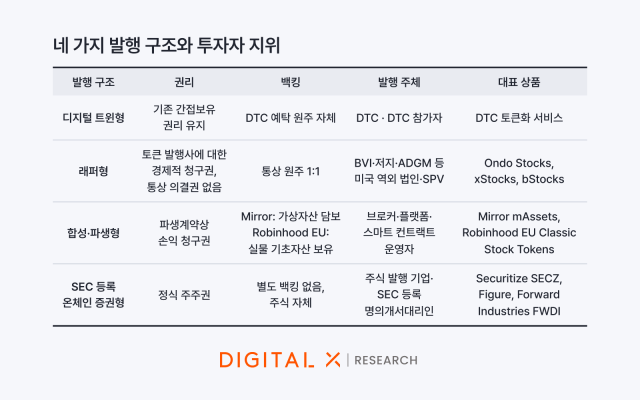
現在、トークン化株式の発行残高の82%はバイナンス・オンド・ファイナンス・エクスストックス・ロビンフッドの米国海外商品であり、大部分がラッパー型に該当する。ラッパー型は実際の株式を基礎資産としてトークンを発行する方式であり、投資者は株価変動や配当などに基づく経済的利益を得ることができるが、一般株主とは異なり議決権を直接行使することはできない。
国内でも関連制度整備が進められているが、海外で発行されたトークン化株式は規制の対象から外れている。来年2月に改正電子証券法の施行を控え、下位法規の改正案が立法予告されているが、海外発行商品に関する規定は含まれていない。
報告書は、すでに海外でSKハイニックスなど国内企業の株式がトークン形式で取引される事例が増えているため、国内制度もこれらの取引を考慮する必要があると指摘している。
チョン・ジソン デジタルエックスリサーチセンター研究員は「国内でトークン化株式を発行できるインフラが整備されなければ、韓国銘柄のトークン化取引は国内制度の適用範囲外で先に定着してしまう」と述べ、「トークン化株式市場の制度化は、発行を急ぐことよりも権利・流動性・担保・参照価格を一貫したルールで結びつけることにかかっている」と語った。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
