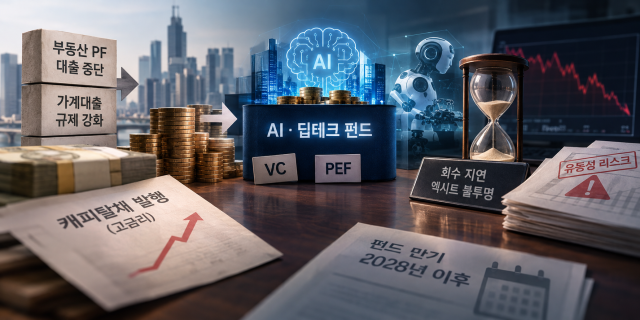
不動産プロジェクトファイナンス(PF)と家計貸出の壁が立ちはだかる中、新たな投資の選択肢として人工知能(AI)・ディープテックファンドに出資していたキャピタル会社は、焦りを募らせている。高金利でキャピタル債を発行して得た資金がプライベートファンドに長期間拘束され、投資回収の見通しが不透明になる中、累積する利子負担が金融機関の健全性を脅かす新たな流動性リスクとなっている。
27日、金融投資業界によると、不動産PFの貸出停止と家計貸出規制により主力収益源が失われた信託専門金融会社は、過去1〜2年間にベンチャーキャピタル(VC)やプライベートエクイティファンド(PEF)の出資者(LP)として大規模に参加し、企業金融のパイプラインを拡大してきた。
しかし、高金利で発行したキャピタル債によって調達した資金が長期間プライベートファンドに拘束され、深刻な副作用を引き起こしている。当初の期待とは裏腹に、ファンド投資資産のエグジットタイムラインが長引くことで、回収の遅延に伴う調達コストの負担が持続的に蓄積され、金融機関の収支と健全性指標を直接的に蝕む流動性の悪材料となっている。
このように回収が不透明になった根本的な原因には、ファンドの義務執行期限がもたらしたバリュエーションバブルがある。政策資金が混ざったベンチャーファンドの投資期限(4〜5年)内に資金執行の規定があるため、実弾は蓄積されたが、100億円以上の大型資金を消化できる有望なスタートアップは極めて少数であった。
資金執行期限に追われたVCとキャピタルの出資金は、上場を控えたプレIPOファンディングを終えたAIファブレス企業などに過度に集中している。最近では、フィジカルAIの熱風の中、売上や商業化実績がない初期ロボットスタートアップまでもが1500億〜2000億円規模の投資前企業価値を認められるなど、過熱の様相を呈している。投資審査役のFOMO(見逃し恐怖症)が作用し、企業価値が過度に膨れ上がっているとの指摘もある。
投資銀行(IB)業界のある関係者は、「ファンドの満期と投資義務比率を合わせなければならないGP(運用会社)が資金を投入できる場所に集中しているため、実績よりもラウンドが重なるごとに企業価値が幾何級数的に跳ね上がるバブルが形成されている」と述べた。
高値で企業価値を上げたことに加え、エグジット局面に入ると冷酷な市場現実が足を引っ張っている。グローバルAIの収益性に疑問符が付く中、国内コスダック市場の受容限界が明確だからである。
現在、コスダックの新規上場は年間80〜100件程度で、公募金額は2〜3兆円程度にとどまり、1兆円規模のAIユニコーンを消化するには器が小さいとの指摘がある。
事態が深刻化する中、VC業界は30兆円規模のコスダック活性化ファンドや公的セカンダリファンドの創設を通じて、2028年から到来する大型ファンドの満期爆弾を政府資金で猶予してほしいと手を差し伸べている。
証券会社の関係者は、「不動産PFの代替として入ったAI・ディープテックの株式投資が高金利とIPO市場の停滞の中で別の流動性リスクとなった」とし、「結局、現場で高値バリュエーションを現実的に引き下げる目線調整がなければ、再来年から到来するファンド満期時に金融機関とVCの両方が大きな貸倒引当金爆弾と評価損を抱えることになる」と警告した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
