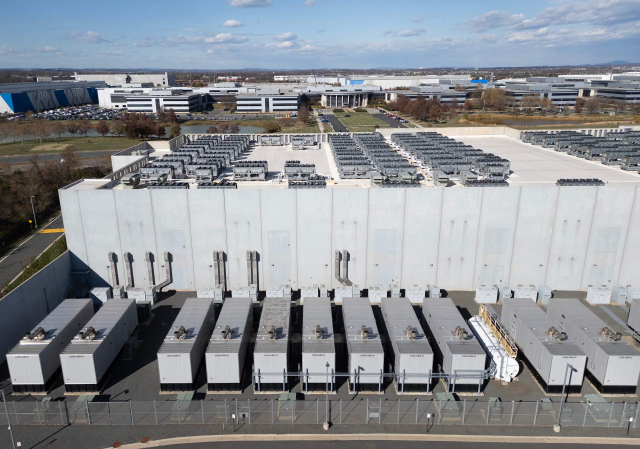
ブルームバーグ通信は26日(現地時間)に独自の集計資料を引用し、当日予定されている社債発行が完了すれば、今年のアメリカの投資適格社債発行総額が1兆7,600億ドル(約2,334兆円)に達すると報じた。
これは、コロナ19パンデミック時の低金利の中で企業の資金調達が急増した2020年の従来の最高記録(1兆7,500億ドル)を上回る規模である。昨年の発行額1兆5,900億ドルと比較しても大幅に増加している。
このような歴史的な急増の主な原動力は、間違いなくビッグテックと技術企業の「AIインフラ」への投資である。今年に入って、世界の投資適格債券市場で調達されたAI関連資金は3,000億ドルを超え、これは昨年の年間調達規模の約3倍に達する。
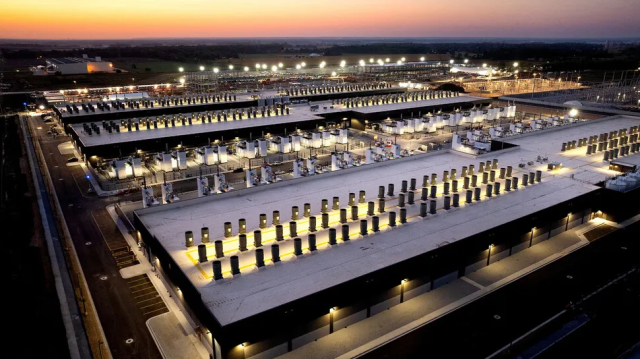
企業が長期債発行に乗り出す理由は、データセンターとAIハードウェアの構築に天文学的なコストがかかるためである。最近、最先端のAI学習用データセンター1か所を建設するだけで50億~100億ドルの初期コストが投入され、最先端モデル学習のためのGPUクラスター構築には5億~20億ドルが必要とされる。
さらに、電力網の確保や長期電力購入契約(PPA)、高性能ネットワーク・ストレージの構築、AI専門人材の確保コストが加わり、短期資金の代わりに10年以上を見越した長期債発行戦略を採用している。
そのため、金利上昇やAIの収益性に対する不確実性の中でも、債券発行の熱は冷めていない。最近、アメリカの投資適格社債の平均信用スプレッド(国債金利に対する加算金利)が今年の最高水準に近づき、米国債金利の低下による借入コスト削減効果が一部相殺されているにもかかわらず、ビッグテックの調達意欲は揺るがない。
アライアンスバーンスタインのチーム・コフィス投資適格信用部門責任者は、「高まった借入コストが全体的な資金調達活動を制約していない」とし、「AIインフラ投資に関連する資金調達のかなりの部分が金利変動に対して比較的敏感でない技術企業から出ているため」と分析した。
ゴールドマン・サックス資産運用のリンジー・ロスナー・マルチセクター債券投資責任者も「我々は一世代に一度あるかもしれない資本集約的企業投資サイクルを目撃している」と評価した。
ウォール街の投資家の反応も熱い。年金基金、保険会社、国富ファンドなどの主要機関投資家はAIインフラを長期成長資産群と見なし、大規模な資金を配分しており、多くの社債発行が超過申込を記録している。
信用格付け機関も主要AI企業の堅実な財務諸表と多様化された収益構造を基に安定した信用格付けの見通しを維持している。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
