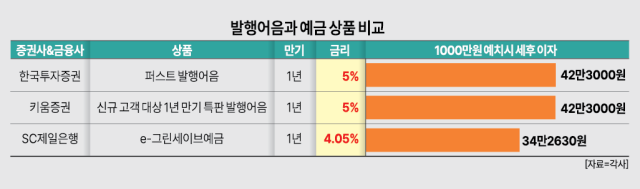
26日、金融投資業界によると、同日までに韓国投資証券、未来資産証券など合計8社の総合金融投資事業者が発行預金を販売している。発行預金は証券会社が独自の信用を基に発行し、満期に約定した元利金を支払う借用証であり、自己資本4兆ウォン以上の総合金融投資事業者の中で金融委員会から別途『短期金融業の認可』を受けた者のみが販売できる。
年3%前後に留まっていた預金金利が上昇する中、高金利商品も相次いで発売されている。韓国投資証券は新規資金入金などの条件を満たした顧客に対し、1年満期年5%、6ヶ月満期年4.7%を適用する発行預金特別販売を今月まで行っている。銀行界ではSC第一銀行が最高年4.05%の1年満期預金特別販売を発売した。基本金利3.85%に条件を満たせば優遇金利が適用される方式である。
利息収益だけを見れば、定期発行預金が銀行預金より有利との評価がある。1000万円を1年間預け、一般課税15.4%を適用すると、年5%の発行預金の税引き後利息は42万3000ウォンである。銀行預金金利を年4.05%と仮定すると、税引き後利息は34万2630ウォンである。発行預金の税引き後利息は8万370ウォン、23.5%多い。
安全性も主要な比較項目である。銀行の保護対象預金は金融機関ごとに1人当たり元本と所定の利息を合わせて1億ウォンまで保護される。一方、発行預金は預金者保護の対象ではなく、発行証券会社の倒産などにより元本損失が発生する可能性がある。金利水準とともに加入限度、中途解約条件、発行会社の信用リスクなどを確認する必要がある理由である。
証券会社ごとの資金運用方法も考慮する必要がある。発行預金で調達した資金は企業貸出や社債、引受金融などに投資し、利息・売買収益を得る方式で運用されるが、会社ごとに戦略が異なる。韓国投資証券は発行預金資金を主に引受金融に活用し、信韓投資証券は企業貸出・社債などに投資する方式で運用している。
発行預金の商品の種類も資金運用の変数となる可能性がある。必要な時に引き出せる随時型と一定期間資金を預ける期間型の金利差が大きいためである。随時型発行預金の場合、信韓投資証券年3.0%、韓国投資証券年2.85%、KB証券年2.60%などで、期間型金利より低い水準である。
加入限度も考慮すべきである。発行預金特別販売は限度が制限されている場合が多いためである。現在、発行預金金利が最も高い商品はキウム証券のハングルの日記念特別販売だが、加入限度100万ウォンで3ヶ月運用する場合、税引き後約1万2267ウォンを受け取ることができる。1年基準金利が最も高いハナ証券の新規MTS発売特別販売も1人当たり加入限度が500万ウォンである。
一方、長期投資の場合、銀行預金がより安定している。済州銀行のJ定期預金は24ヶ月満期で4%の金利を約束している。この場合、税引き後利息は67万6800ウォンに達する。また、下半期に韓国銀行の基準金利が引き上げられれば、より高い収益を約束する預金商品が出てくる見込みである。
金融投資業界の関係者は「貯蓄銀行の事態以降、証券会社に対する管理・監督が強化され、倒産・破産の事例がなかった」とし、「ただし、預金者保護対象でない点も考慮し、消費者が合理的に判断する必要がある」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
