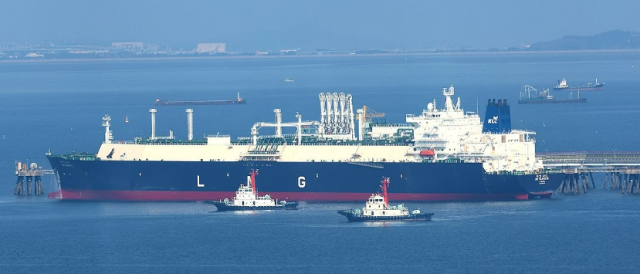
◆JKM先物価格が3年10ヶ月ぶりに30ドル突破…冬季供給難の懸念
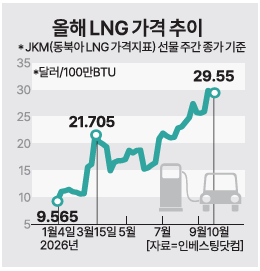
21日の関係省庁によると、東北アジアのLNG価格指標であるJKM 12月物先物価格は19日にMMBtu当たり30.010ドルを記録した。JKM先物価格が30ドルを超えたのは、ロシア・ウクライナ戦争が続いていた2022年12月22日(31.635ドル)以来、約3年10ヶ月ぶりである。JKM先物価格は20日に29.550ドルと前日比1.53%下落したが、先月21日(25.990ドル)と比較すると1ヶ月で13.7%上昇し、依然として高水準を維持している。
国際LNG価格の上昇の主な原因は中東からの供給障害である。中東の戦争勃発以降、世界の主要LNG輸出国であるカタールの生産と輸出が大幅に減少し、グローバル市場の供給余力が縮小した。さらに、冬季の暖房需要増加を前に、ヨーロッパとアジアのLNG確保競争が価格上昇圧力を強めている。
実際、ヨーロッパの天然ガス在庫も例年より不足している。ヨーロッパガスインフラ協会(GIE)によると、19日現在、欧州連合(EU)の天然ガス貯蔵率は約74.6%であり、最近5年の平均である89.2%と比較して14.6ポイントも低い水準である。
ヨーロッパが冬季の暖房需要に対応するためにLNG輸入を拡大すれば、アジア諸国との現物確保競争が一層激化する可能性がある。特に、グローバルな供給余力が減少している状況では、一時的な寒波だけでも国際価格の変動性が拡大する可能性が常に存在する。
韓国も冬季の暖房需要から自由ではない。気象庁は今冬の平均気温が平年より高くなる確率を50%と見込んでいる。ただし、平均気温が高くても寒波が発生する可能性があり、季節的に暖房需要が増加するため、LNG消費を大幅に減少させることは容易ではない。
◆カタールの生産能力が17%損傷…ガス公社の年間600万トン契約供給に障害
このような状況下で、カタールの生産施設の損傷やホルムズ海峡の通航不安により、グローバルなLNG供給難が長期化している。ロイターによると、海運情報会社ケイプラーは先月、カタールのLNG輸出量を約160万トンと推定した。戦争前の月平均輸出量の4分の1にも達しておらず、今月の輸出量は約60万トンまで減少する見込みである。
供給障害が短期間で解消される見込みも薄い。昨年3月、イランのミサイル攻撃によりカタールの主要LNG生産拠点であるラスラファン工業団地内の生産施設が損傷し、全体のLNG輸出能力の約17%が影響を受けた。カタールエナジーは、一部の生産設備の復旧に3〜5年かかる可能性があると予測している。
ホルムズ海峡を通じた海上輸送も正常化されていない。カタール産LNGはほとんどがホルムズ海峡を経由して世界各国に輸出される。生産設備が一部復旧しても、海上輸送の不安が続けば、実際の供給拡大には制約が避けられない。
カタールの供給障害は韓国にも直接的な影響を及ぼしている。韓国ガス公社によると、カタールエナジーと締結したLNG長期導入契約の規模は年間約600万トンである。しかし、カタール側が中東戦争やホルムズ海峡の通航障害を理由に不可抗力を宣言し、昨年3月以降、当該契約に基づくLNG導入が中断されている。
不可抗力とは、戦争や自然災害など契約当事者が制御できない事由により義務を履行できない場合に責任を免除する契約上の条項である。ガス公社は、不可抗力が認められる期間の供給が免除されるものであり、供給中断期間分の契約期間が延長されないと説明している。
ガス公社の関係者は「アメリカやオーストラリア産などで代替物量を確保し、冬季の需給は安定的に管理している」と述べた。国内のLNG供給不足の可能性は低いが、国際現物価格の上昇が代替調達コストを引き上げる可能性がある点は依然として負担である。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
