◆中東産減少、北米産増加…輸入単価も上昇
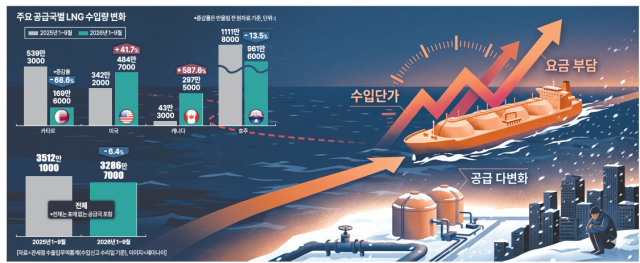
21日、韓国貿易協会によると、今年1~9月の国内LNG輸入量は3287万トンで、前年同期比6.4%減少した。このうち中東産の輸入量は242万トンにとどまり、66.2%急減した。一方、アメリカ・カナダ産の合算輸入量は782万トンで、102.9%増加した。
中東産の減少はカタールからの供給量が減少した影響が大きい。カタール産の輸入量は昨年1~9月の539万トンから、今年同時期には170万トンに68.6%減少した。全体の輸入に占める割合も15.4%から5.2%に低下した。戦争によるカタールLNG供給の不安定さの中で、今年4~6月と8~9月にはカタール産の輸入実績が「0」であった。
一方、アメリカ産は485万トンで前年同期比41.7%増、カナダ産は297万5000トンで587.6%増加した。アメリカとカナダの合算比率は約11.0%から23.8%に拡大した。オーストラリア産の比率は29.3%で、依然として供給国の中で最も高かった。
韓国ガス公社は、自社の導入量において過去約3分の1を占めていた中東の比率を現在10%前半にまで低下させ、オーストラリア・カナダなど他の供給先を増やしてきたと説明した。これは民間の直接導入を含む国内全体の輸入比率とは区別される。
ガス公社の関係者は「年初の緊急対応計画に従い、期間契約で確保した量などでカタールの供給不足を補った」と述べた。
問題は供給先の多様化によって量の不足に対応している間に、平均LNG輸入単価が上昇している点である。関税庁の輸出入貿易統計によると、今年1~9月のLNG輸入額は206億1059万ドルで、前年同期比2.4%増加した。輸入額を輸入量で割った平均輸入単価はトン当たり627.1ドルで9.5%上昇した。
特に9月の平均輸入単価はトン当たり852.5ドルで、昨年同月の533.3ドルより59.9%高くなった。輸入量は356万4587トンで7.8%減少したが、輸入額は30億3888万ドルで47.4%増加した。
この統計はガス公社と民間の直接導入業者の量をすべて含む。しかし、平均輸入単価の上昇を北米産の導入拡大の影響と断定することは難しい。供給国ごとの契約条件や長期契約・現物購入の比率によって導入価格が異なるためである。
◆発電用ガス料金は年初比54%増…冬の供給量確保にもコスト変動
LNG導入価格の上昇が続くと、国内の発電・産業部門の燃料費負担が増加する可能性がある。ガス公社の一般発電事業者向け天然ガス料金は、今年1月GJ(ギガジュール)当たり1万6323.63ウォンから、10月には2万5087.86ウォンに53.7%上昇した。
ガス公社は冬季の供給量は十分に確保しているとの立場である。現在の在庫と予定されている導入スケジュールを考慮すると、例年より寒い冬を想定したシミュレーションでも十分な供給が可能であると説明した。
ガス公社の関係者は「導入先を多様化し、量を先取りして確保しているため、今年の冬季に現物購入によってコストが急増する構造ではない」と述べ、「オーストラリア・カナダの分量も今年の計画通りに導入しており、残りの量も問題なく入ってくる予定である」と明らかにした。ただし、在庫や年間導入計画など具体的な量は契約上の秘密保持条項と営業秘密を理由に公開しなかった。
先取りして確保した量以外に追加購入が必要になる場合、国際現物価格の変動に影響を受ける可能性がある。価格信号を通じて需要を管理する必要があるとの声が上がっている。
趙弘鐘・段国大経済学科教授は「冬季の気温が低下したり、ヨーロッパの寒さで供給量が突然不足すると、現物価格が上昇し、購入負担が増加する可能性がある」と述べ、「誰も予測できない状況である」と指摘した。続けて、価格調整を通じて需要反応を誘導すれば、消費が減少し、追加の現物購入を抑制できると強調した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
