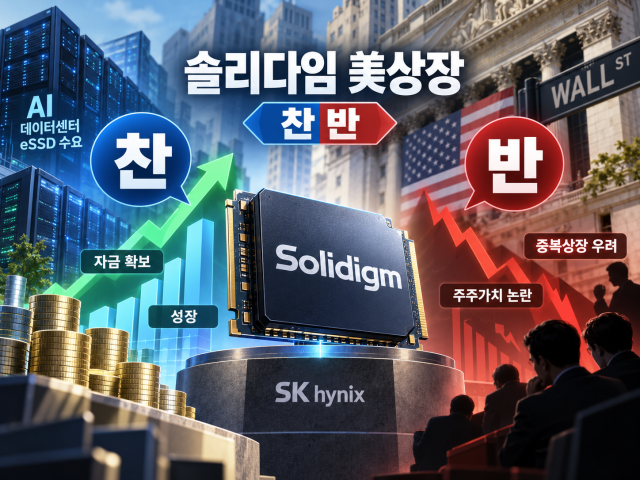
[画像=チャットGPT]
最近、証券業界で注目を集めているのは「ソリダイム」である。ソリダイムは、SKハイニックスがNAND・eSSDの競争力を強化するためにインテルのNAND事業を買収し、2021年に設立した米国の子会社である。この会社がなぜSKハイニックスの株価に影響を与えているのかを探る。
21日、韓国取引所によると、SKハイニックスの株価は前日比7万1000ウォン(5.81%)上昇し、129万4000ウォンを記録した。しかし、最近の流れは良くない。1週間前と比較すると、13万1000ウォン(9.19%)下落している。同期間にコスピは273.15ポイント(4.76%)上昇したことと対照的である。
SKハイニックスの株主が注目しているのは、ソリダイムの企業公開(IPO)の有無である。最近、ブルームバーグはソリダイムがゴールドマン・サックスとモルガン・スタンレーをIPOの主幹事に選定したと報じた。早ければ来年、米国市場に上場する可能性があるとの見方も出ている。SKハイニックスはまだ確定した事項はないと述べているが、市場内外では懸念が高まっている。
ソリダイムの最大株主(持分96.86%)はAIカンパニーであり、AIカンパニーの最大株主(持分98.16%)はSKハイニックスである。つまり、ソリダイムはSKハイニックスの孫会社である。ソリダイムの売上と営業利益もSKハイニックスの連結財務諸表に反映される構造である。
ソリダイムの主力製品である企業向けSSD(eSSD)は、データセンターで大量の情報を保存する装置である。AI産業が成長するにつれて、保存スペースに対する需要も増加する構造である。
ソリダイムがIPOを行う場合、SKハイニックスの株価が下落する可能性があるとの懸念もある。まず、AIデータセンター向けのeSSDという成長事業に直接投資したい投資家は、SKハイニックスではなくソリダイムの株式を購入することになる。この場合、親会社であるSKハイニックスには、いわゆる持株会社割引と似た割引要因が発生する可能性があるとの指摘がある。
現在、SKハイニックスに投資することはソリダイムの成長にも間接的に投資することを意味するが、ソリダイムが別途上場すれば、今後得られる利益を外部株主と分け合わなければならない点も問題となる。ソリダイムに直接投資する道が開かれることで、親会社の株式の魅力が薄れる可能性も懸念される。
一方、ソリダイムが外部から資金を確保すれば、SKハイニックスが高帯域幅メモリ(HBM)などに投入する資金を節約できるため、上場を肯定的に評価する意見もある。「キャシー・ウッド」として知られるアーク・インベストの最高経営責任者(CEO)は、16日のインタビューでこの理由からSKハイニックスがソリダイムの持分を維持するなら、上場を株価下落要因と見る理由はないと述べた。
政治界の反応も強い。キム・ハンギュ、共に民主党議員は「大企業であるハイニックスの株価が急落し、個人投資家が苦しんでいる中で『重複上場』のカードを出すのが正しい判断なのか理解できない」と述べ、「ハイニックスの経営陣に『重複上場』を再考するよう強く要請する」と語った。アン・チョルス、国民の力議員も「ソリダイムの米国市場上場日は国証(韓国市場)の終末の日になるだろう」と警告した。
当局がどこまで関与できるかも争点である。ソリダイムは米国の中間法人であるAIカンパニーの下にあるためである。しかし、海外の子会社であるという理由だけで国内株主保護義務が消えるとは限らない。金融委員会が示した重複上場の方針は、海外上場にも親会社の取締役会による株主影響評価と保護策の策定を適用することを求めている。
イ・チャンジン、金融監督院長は19日の国政監査で、ソリダイムが重複上場規制の対象であるとの立場を明らかにした。ただし、国内証券届出書提出対象かどうかは金融委員会の解釈が必要な問題であると説明した。しかし、ソリダイムを直接支配する会社がSKハイニックスではなく米国法人であるため、このような規定を適用するのは容易ではないとの見方が支配的である。
金融投資業界の関係者は「中間に米国法人があることで状況が複雑になった。国内上場ではなく米国上場の問題であるため、当局も頭を悩ませるだろう」とし、「実質的にできるカードは多くないと思われる」と述べた。
SKハイニックスはソリダイムの上場を最後まで推進するのか。実際に上場が実現すれば、市場はどのように反応するのか。ソリダイムの上場の有無に300万のSKハイニックス株主の視線が集まっている。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
