フィジカル人工知能(AI)市場の競争構図は、ハードウェア中心から『ロボットの脳』であるソフトウェア開発競争へと拡大している。ロボットの外観や動作方式を高度化するだけでは、さまざまな作業環境に対応することが難しいためである。AIが自らロボットの動作や行動を制御できなければ、既存の協働ロボットのレベルを超えることはできないとの指摘がある。
AI業界は、フィジカルAIの最終目的地は、どのような形のロボットにも搭載し、ロボットの認知・判断・行動を統合する汎用AIモデル『AI脳』の開発であると述べている。
20日、市場調査会社IDCは、全世界のヒューマノイドロボットの出荷量が2030年には51万台を超えると予測した。フォーチュンビジネスインサイトは、ヒューマノイドロボット市場が今年62億4000万ドル(約8兆2879億円)から2034年には1651億3000万ドル(約220兆円)に成長すると予想している。
市場が拡大するにつれて、競争の中心もロボットの外観や価格を超えて、ロボットを動かすAIへと移行している。その中で、製造能力を持つ韓国、AI開発競争で先行するアメリカ、広大なロボットエコシステムを構築している中国の3カ国が技術競争で接戦を繰り広げている。
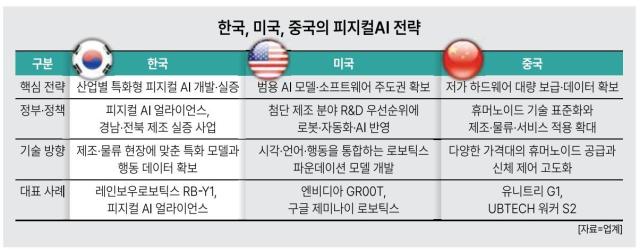
韓国は、産業現場に即適用できる特化型フィジカルAIの確保に集中している。政府は『フィジカルAIアライアンス』を中心に、ロボット製造業者、AI企業、研究機関、需要企業をつなぎ、製造・物流などの産業別特化モデルを開発し、実際の現場で検証する事業を推進中である。
政府は、慶尚南道・全羅北道の製造企業の生産工程にAIロボットを適用し、作業データを確保する事業を進めている。企業レベルでは、レインボーロボティクスが二足歩行の代わりに車輪型移動プラットフォームに両腕を組み合わせた『RB-Y1』を発表し、産業現場で精密作業を行うための特化型ハードウェアの開発に取り組んでいる。
アメリカは、生成型AIをロボットと結びつけて製造業の競争力と国家安全保障を同時に強化する戦略を推進している。ホワイトハウスは、昨年7月に2028会計年度予算案の策定に向けた研究開発(R&D)優先事項としてロボット・自動化・AIを先端製造分野の核心課題として示した。ロボットをサプライチェーンの回復力と技術安全保障を左右する戦略資産と見なしていることを意味する。
民間でも、ロボットを制御するAIモデルの開発に集中している。エヌビディアは、ヒューマノイドロボット用のファウンデーションモデルおよび開発プラットフォーム『GRooT』を公開した。グーグルディープマインドは、視覚・言語・行動モデル『ジェミナイロボティクス』を発表し、『ジェミナイロボティクス2』やデバイス自体で動作する『ジェミナイロボティクスオンデバイス』でモデルを高度化している。
中国は、低価格のハードウェアを大量供給し、さまざまな現場データを蓄積することでフィジカルAI市場に対応している。中国国家発展改革委員会(NDRC)によれば、中国国内のヒューマノイドロボット企業は150社を超えた。中国政府は関連技術の標準化を推進するとともに、製造・物流・サービスなどの実際の適用分野を拡大している。
低価格ハードウェアの代表格は『ユニットリー』である。ユニットリーは、自社のヒューマノイドロボット『G1』を1万3500ドル(約1800万円)で販売し、高価格だったヒューマノイドロボットの参入障壁を下げた。G1は、歩行や走行、空中回転などの動的な動作を披露し、身体制御性能を強調している。ユニットリーは、さまざまな価格帯と用途のロボットを市場に供給し、フィジカルAIエコシステムを広げている。
業界は、フィジカルAI競争の終着点がロボットの『汎用AI脳』を誰が先に確保するかにかかっていると見ている。世界経済フォーラム(WEF)とボストンコンサルティンググループ(BCG)は、『産業運営の新しい時代を開くフィジカルAI』という報告書で、「ロボティクスファウンデーションモデルは、ヒューマノイドのような汎用ロボットが再プログラミングなしでさまざまな環境で複数の作業を柔軟に実行できるようにする認知的核心である」と分析している。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
