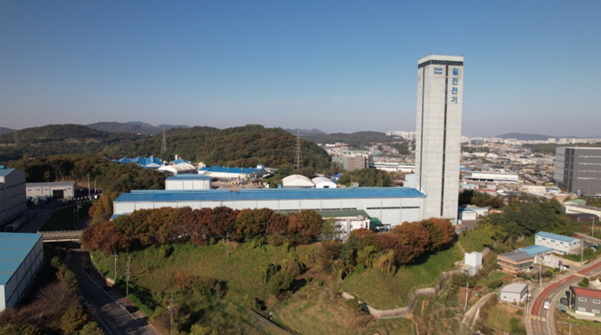
新韓投資証券は14日、日進電機について変圧器と電線事業の成長が続いているとし、投資意見を「買い」とし、目標株価を10万円に維持した。最近の株価下落は企業の基礎体力よりも需給要因によるものと分析した。
許成圭新韓投資証券研究員は「日進電機の時価総額は5月には約6兆9000億ウォンから、7月末には2兆2000億ウォンまで約68%減少した」とし、「変圧器に続き電線部門の好況が拡大している点を考慮すると、ファンダメンタルズの問題ではなく需給面での株価下落と判断する」と述べた。
日進電機の変圧器事業は安定した成長を示している。今年上半期の中電機部門の営業利益は825億ウォンで、営業利益率は前年同期比で3.8ポイント上昇し25%を記録した。特に北米地域の営業利益率は28%に達した。
許研究員は「変圧器は2028年生産予定の全量が計画されている」とし、「高マージン製品の比率拡大により、生産能力(CAPA)基準の売上規模が従来の4300億ウォンから5000億ウォン規模に拡大した」と説明した。
海外電線事業の拡大も好意的に評価された。日進電機は今月、英国電力公社と1871億ウォン規模の送電網ケーブル供給契約を締結した。これにより、電力線部門の受注残高は1兆ウォンを超える見込みである。
新韓投資証券は日進電機の今年の売上高を2兆3508億ウォン、営業利益を2528億ウォンと予想した。営業利益は前年対比で67.2%増加する見込みである。
許研究員は「2027年予想株価収益率(PER)は18倍で、大型電力機器3社の平均である24倍よりも低い」とし、現在の株価の低評価魅力に注目した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
