結婚を控えたカップルが新婚生活のための住居を用意する際、または住んでいる家を売却し、より高価な住宅に移ることを考えるとき、「名義」が一つの悩みの種となる。これまで共同名義は代表的な節税方法として知られていた。しかし、政府が最近発表した不動産税制改正案により、共同名義と単独名義のどちらが良いのか、計算が複雑になっている。
27日の関連業界によると、政府・与党は今月初めに発表した不動産税制改正案の修正作業を進めている。非居住1住宅者に対する課税基準や長期保有税額控除が、当初の原案よりも緩和される見込みである。最終案が出る前ではあるが、総合不動産税に関して夫婦の共同名義と単独名義のどちらが節税効果が大きいかに関心が集まっている。
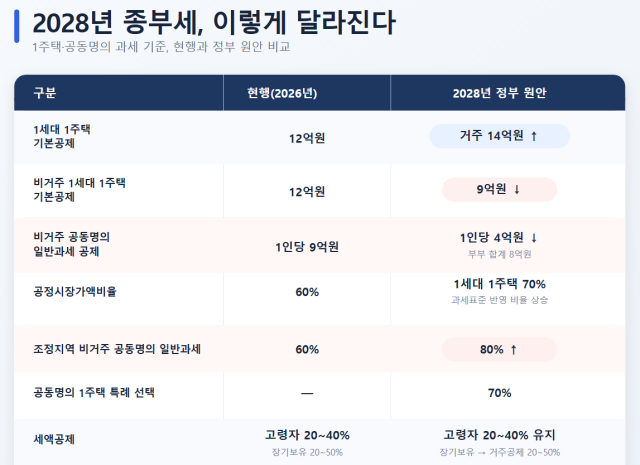
まず、政府の原案を基準にした場合、公示価格1億8,000万円(時価2億6,000万円)以下では共同名義が基本控除と課税標準分散の面で有利な構造となる。特に2028年からは、夫婦が「実居住」している場合、共同名義の一般課税が有利である。夫婦が住宅1戸を共同名義で保有し、一般課税を受けると、それぞれ9,000万円ずつ、合計1億8,000万円の基本控除を受けることができるからだ。1世帯1住宅者特例(単独名義方式)の基本控除額が現行の1億2,000万円から1億4,000万円に引き上げられるが、控除額だけを見ると、依然として共同名義が4,000万円多い。
非居住共同名義者の場合、一般課税と1住宅方式の予想税額を必ず比較する必要がある。現在の政府の税制改正案によれば、非居住共同名義の一般課税の基本控除は現行の1億8,000万円からそれぞれ4,000万円ずつ、合計8,000万円に減少し、東京などの調整対象地域では公正市場価格比率も80%が適用される。非居住1住宅方式は基本控除9,000万円に公正市場価格比率70%が適用されるため、条件だけを見ると有利に見えるが、年齢控除などを受けない場合、一般課税の最終的な税負担が逆に低くなる可能性がある。
公示価格が1億8,000万円を超える場合は、年齢と居住期間を考慮する必要がある。2028年からは、既存の長期保有税額控除が実際の居住期間に基づく控除に転換され、20〜50%が適用され、高齢者控除20〜40%と合わせて最大80%まで税額控除を受けることができる。ただし、税額控除金額には600万円の上限が新設される。共同名義の一般課税にはこのような年齢・居住税額控除が適用されないため、高齢者であったり、一つの家に長く居住している場合は1住宅方式との税負担を比較する必要がある。
例えば、調整対象地域内の時価3億5,000万円のマンションに居住している場合、共同名義の一般課税の総合不動産税は約112万円と推定される。年齢・居住税額控除を適用しない単独名義の1住宅者は約333万円だが、60歳以上で5年以上居住して最大80%を控除されると約67万円まで減少する。共同名義より約45万円少ない。
結局、2028年以降の総合不動産税の節税は、共同名義か単独名義かだけで判断することは難しい。年齢・居住控除を大きく受けることが難しい場合は、共同名義の1億8,000万円の基本控除と課税標準分散効果を、高齢者であったり長期間居住する予定であれば1住宅方式の税負担を比較する必要がある。ただし、公正市場価格比率や非居住1住宅者控除の上限など、主要な争点が残っているため、政府の追加議論を注視する必要がある。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
