1日、欧州証券市場監視機構(ESMA)によると、EUは2023年3月に分散型台帳技術(DLT)に基づく証券の取引・決済を試験できる「DLTパイロット制度」を施行した。しかし、制度導入後、期待ほど市場が活性化していない。昨年5月までに証券を売買したり、取引後に証券と金銭の移転を処理するプラットフォームは3つしかなかった。
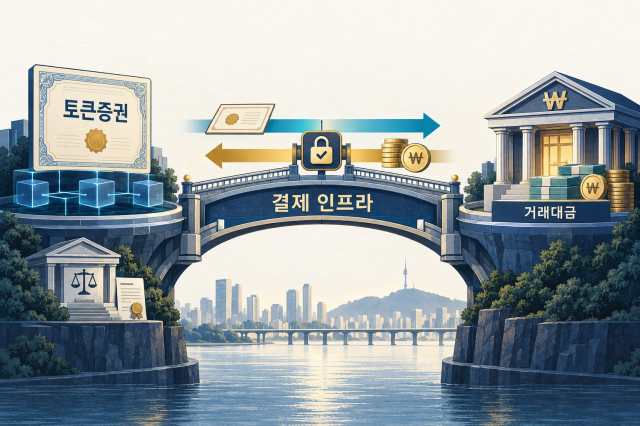
EUの市場活性化が鈍い主な原因は、取引決済インフラの不備である。ESMAは取引市場を開放したが、その中で証券と金銭を便利にやり取りする接続システムが十分に整備されていないと評価している。
一方、スイスは証券と決済手段を実際の運用環境でうまく結びつけた例として挙げられる。スイスのSIXグループ傘下のデジタル取引所(SDX)は、金融当局の承認を受けたデジタル証券の取引・決済プラットフォームであり、ブロックチェーンに基づく証券の取引と決済を支援している。単にトークン証券を発行するだけでなく、実際の金融市場で取引し決済できる基盤を整備した点で意義があると評価されている。
アメリカも既存の証券市場インフラを活用してトークン証券市場を迅速に拡大している。アメリカの証券預託・決済インフラ機関であるDTCCは、既に保管・管理している株式や上場投資信託(ETF)、国債などをトークン化するサービスを推進している。昨年12月、アメリカ証券取引委員会(SEC)から3年間トークン化サービスを許可する非措置意見書を取得し、今年10月に本格的なサービスの開始を目指している。
オ・ムンソン 慶熙大学経営大学院客員教授は「STO市場の活性化には決済代金インフラの構築が鍵である」とし、「インフラ構築に失敗すれば、既存のペーパー証券がデジタルに移行するにとどまり、T+2の取引決済サイクルの短縮も不可能になる」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
