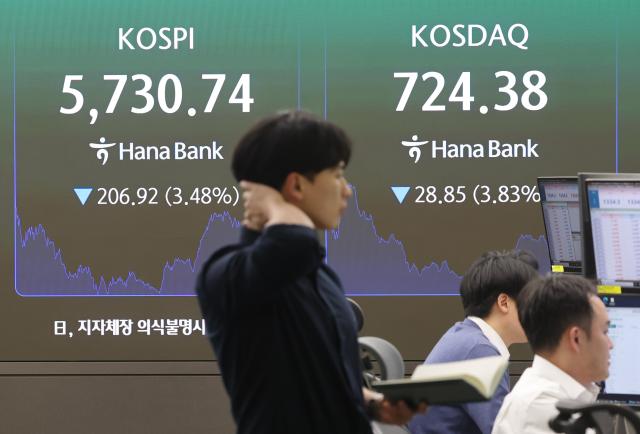
主要企業の業績のばらつきと人工知能(AI)投資の収益性に関する論争により、コスピは再び6000ポイントを下回り、今週は外部要因の試金石となる。米国の中間選挙後のイランに対する軍事行動再開の可能性や、技術株を巡る米国発の投資心理の低下が国内市場に与える影響に注目が集まっている。
1日、韓国取引所によると、先週のコスピは前週比180.44ポイント(3.25%)上昇し5730.74で取引を終えた。週初めは弱含みだった指数が、週中に2日連続で急騰し、一時6000ポイントを回復したが、週後半には上昇幅を大きく戻した。期待を下回ったビッグテックの業績やAI投資への懐疑論、外国人の売り圧力が重なり、指数の上昇にブレーキがかかった。
先週、国内市場が取引を終えた後に現れた米国市場の急落の影響も、今週の国内市場に反映される見込みである。30日(現地時間)、ニューヨーク証券取引所(NYSE)でダウ・ジョーンズ30産業平均指数は前日比1.09%下落して取引を終えた。スタンダード・アンド・プアーズ(S&P)500指数とナスダック総合指数もそれぞれ1.82%、2.86%急落した。これは、グーグルの親会社アルファベットに続き、アマゾンとインテルの業績および今後の見通しが市場の期待に達しなかったためである。
ただし、AI・半導体業種の投資心理の悪化をファンダメンタルズの毀損と結びつけるべきではないとの分析もある。AIサービス市場の成長自体が鈍化したとは考えにくいというのがその根拠である。アンソロピックの売上成長やSKハイニックスの堅調な業績、長期供給契約(LTA)などは、AIサービス市場の拡大とメモリ需要の成長可能性を裏付ける要因として挙げられる。
3日(現地時間)に行われる米国中間選挙の結果と、選挙後の米国の対イラン軍事行動再開の可能性は最大の変数である。実際に軍事行動に至り、中東地域の緊張が高まれば、国際原油価格の上昇を促す可能性がある。供給管理協会(ISM)の製造業・サービス業購買管理者指数(PMI)など、各種の米国経済指標も注目される。
イ・ギョンミン 大信証券研究員は「マクロの変動性には警戒が必要だが、企業の利益成長とバリュエーションの魅力を考慮すれば、コスピのバリュエーション正常化は続く見込みである」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
