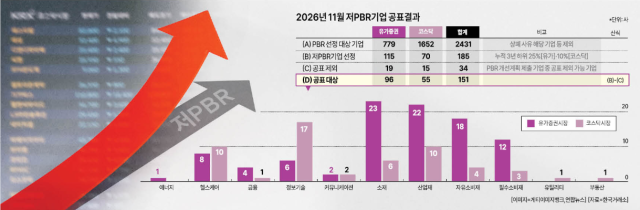
コスピは鉄鋼・化学などの伝統産業、コスダックは情報技術(IT)である。
韓国取引所が初めて公開した低株価純資産倍率(PBR)企業のリストでは、市場別に低評価の業種が明確に分かれた。ロッテケミカルや現代製鉄からシュピゲンコリアまで、主要上場企業が長期低評価企業として名を連ねた。
1日、韓国取引所によると、ユニコーン市場の低PBR企業96社のうち、素材業種が23社で最も多く、産業財が22社、自由消費財が18社、必需消費財が12社であった。これら4つの業種が全体の約78%を占めた。
素材業種にはロッテケミカル(0.18倍)、現代製鉄(0.19倍)、太光産業(0.23倍)、英豊(0.17倍)などが含まれた。産業財ではハンジン(0.17倍)、コオロン(0.15倍)、系龍建設(0.19倍)などが選ばれた。
流通企業の低評価も目立った。ロッテショッピングのPBRは0.17倍、ロッテハイマートとイーマートはそれぞれ0.15倍と集計された。PBRが0.2倍にも満たないということは、帳簿上の純資産価値に対して株式市場で評価される企業価値が20%にも達しないことを意味する。
コスダック市場では情報技術業種が17社で最も多かった。全コスダック低PBR企業55社の約31%を占める。産業財とヘルスケアがそれぞれ10社で続いた。情報技術業種ではシュピゲンコリア(0.31倍)、アイズビジョン(0.17倍)、エコボルト(0.14倍)などが名簿に含まれた。
今回の公表で注目すべき点は、企業価値向上計画を提出していても、低評価期間によって公表の可否が異なるということである。
取引所が低PBR要件に該当すると判断した企業は185社である。この中でPBR改善計画を含む企業価値向上計画を提出した49社のうち、34社は公表対象から除外されたが、残りの15社は名簿に残った。
最近12回の半期連続または最近13回の半期中12回の半期で業種別PBR下位に該当した企業は改善計画を提出しても除外対象ではないため、長期間低評価が固定化された企業にはより厳しい基準が適用されたことになる。
低PBR企業の選定は絶対的なPBR数値ではなく、業種別の相対評価で行われた。実際、ユニコーン市場の情報技術業種の下位25%基準PBRは0.63倍であるのに対し、素材業種は0.27倍であった。同じPBRであっても所属市場や業種によって選定の可否が異なる可能性がある。
今回の公表により、投資家は個別企業の長期低評価の有無をより容易に確認できるようになった。取引所は来年選定企業151社を対象に、低評価の原因分析や改善計画の策定などを支援する1対1のコンサルティングも実施する計画である。
韓国取引所の関係者は「低PBRの原因を正確に診断したり、具体的な改善策を策定するのに苦労している企業もあった」とし、「企業ごとの低PBRの原因を分析し、資本効率性の向上や株主還元の拡大、ガバナンス改善など企業特性に応じた改善策を支援する」と述べた。
証券業界では、上場企業の企業価値向上のためには名簿公開を超え、企業のバリューアップを引き出すための事後対策が必要だとの指摘がある。証券業界の関係者は「低PBR企業名簿の公開が短期的な株価上昇につながるとは考えにくい」とし、「低評価の原因は企業ごとに異なるため、単なる名簿公表にとどまらず、株主還元の拡大や収益性改善など実質的な企業価値向上の努力が重要である」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
