30日、国際エネルギー機関(IEA)の『東南アジアエネルギー技術供給網』報告書によると、東南アジアのクリーンエネルギー技術市場規模は2025年に約250億ドルから2035年には800億ドル以上に3倍以上成長する見込みである。各国が発表した政策を反映したシナリオに基づき、電気自動車とバッテリーが市場拡大を主導すると予測されている。
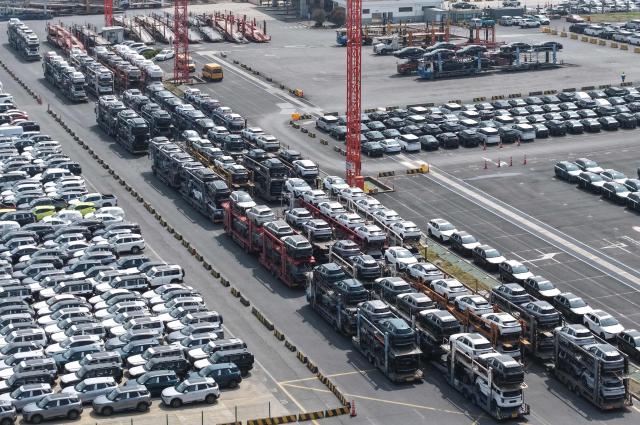
電気自動車の需要も急速に増加している。今年第3四半期末時点で、東南アジアで販売された新車の4台に1台以上が電気自動車である。電気自動車とバッテリー産業の育成に向けた各国政府の政策的支援と海外企業の投資拡大が相まっている結果である。生産能力の拡大も急速で、東南アジアの電気自動車生産能力は2025年に約100万台から2030年には180万台に増加する見込みである。
しかし、中国企業が現地市場を急速に先取りしている点は韓国企業にとって負担である。中国に本社を置く完成車メーカーが昨年、東南アジアの電気自動車生産能力の約50%を占めている。2030年までに計画されている追加生産能力でも、中国企業の割合が70%を超える見込みである。
バッテリー分野も状況は似ている。東南アジアのバッテリーセル生産能力は2025年に約40GWh(ギガワット時)から2030年には100GWh以上に拡大する見込みである。現在、半分を少し超える中国企業の生産能力割合は、発表された増設計画がすべて実現すれば2030年には約75%に達するとの推計がある。
中国の完成車メーカーの現地販売も増加している。インドネシア自動車産業協会(GAIKINDO)によると、中国のBYDの今年1~9月の現地卸売販売量は4万3727台で、全ブランド中5位を記録した。BYDはインドネシア西ジャワ州スバンに年間15万台の生産能力を持つ工場も運営している。
IEAは、東南アジアの電気自動車生産コストが中国より4~6%高いと分析している。中国企業が現地生産を拡大することで、価格競争力と供給網を同時に強化する可能性があることを示唆している。
東南アジアが単なる消費市場を超えて、グローバルな輸出拠点として成長する可能性も注目される。IEAは発表された政策を反映したシナリオにおいて、2035年には東南アジアの電気自動車生産量が360万台を超え、純輸出地域に転換するとの予測を立てている。主要な輸出先はヨーロッパやオーストラリア、ニュージーランドなどである。中国企業が東南アジアの生産拠点を基に第三国市場を攻める場合、韓国の完成車・バッテリー企業との競争が激化することは避けられない。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
