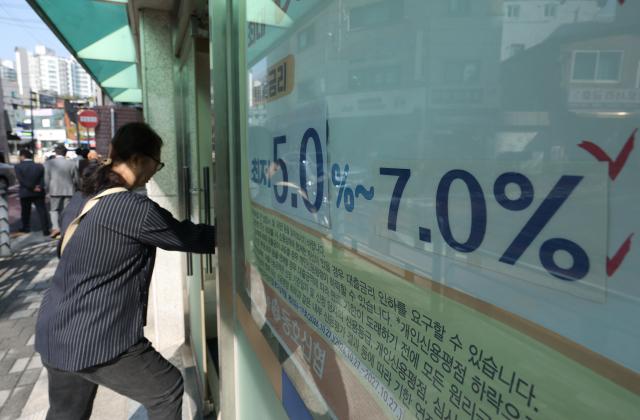
ソウル市内のある銀行に掲示された住宅担保貸出の横断幕。 [写真=聯合ニュース]
住宅担保貸出を控えた借り手たちの計算が複雑になっている。固定型の住宅ローン平均金利が初めて年5%を超えた中、今すぐ利息が安い変動型を選ぶか、初期負担を受け入れて金利上昇に備えるか悩んでいるためである。銀行の窓口でも利息負担を減らそうとする需要と金利の不確実性を避けようとする需要が交錯している。
30日、金融界によると、最近の銀行営業店では固定型と変動型の住宅ローンの有利不利を考慮し、金利選択を悩む借り手が増えている。首都圏の営業店に勤務するある大手銀行の関係者は「金利が上昇する状況を考慮して固定型の問い合わせも増えているが、当面は相対的に低い6ヶ月変動型を選ぶ借り手が増えている」と述べた。
一方、追加の金利上昇を懸念する借り手は、初期の利息を多く支払ってでも一定期間金利を固定する選択をしている。別の大手銀行の関係者は「今後金利がさらに上昇すると見込んで5年間金利が固定されるタイプを選ぶ顧客も増えている傾向だ」と説明した。
このように借り手たちの計算が複雑になった理由は、両タイプとも金利が上昇しているためである。韓国銀行によると、先月の預金銀行の新規取扱額基準の住宅担保貸出金利は年4.88%で、前月より0.22ポイント上昇した。固定型は4.88%から5.11%に上昇した。タイプ別の集計を開始した2013年1月以来、初めて5%を超えたことになる。変動型も4.53%から4.76%に上昇し、両タイプとも上昇幅は0.23ポイントに達した。
問題は、どちらを選んでも新たに貸出を受ける借り手の負担が増すことである。例えば、貸出金額5億ウォンに金利が0.23ポイント上昇した場合、元金が一定であると仮定すると、年間利息は単純計算で115万ウォン増える。さらに、固定型の平均金利は変動型より0.35ポイント高い。つまり、当面の利息を減らすためには将来の金利上昇リスクを負わなければならず、一定期間金利を固定するためには相対的に高い金利を負担しなければならないことになる。
返済や借り換えのタイミングも選択に影響を与える。通常、貸出実行後3年が経過すると中途返済手数料の負担がなくなるため、まずは低い変動金利を利用し、その後の金利の動向や資金事情に応じて乗り換えや返済を考える需要もあるというのが銀行界の説明である。ただし、手数料の負担がなくなったからといって借り換えが必ずしも有利になるわけではない。乗り換える商品の金利や貸出可能限度などを考慮する必要があり、その前に変動金利が上昇すれば、当初期待していた利息削減効果も減少する可能性がある。
最近、銀行債金利の低下が実際の貸出金利の引き下げにつながるかどうかも注目されている。固定型住宅ローンの指標金利である銀行債5年物(AAA)金利は8月末に4.3%から先月末に4.5%に上昇し、前日には4.2%に低下した。しかし、金融界の関係者は「最終的な貸出金利は調達コストやマージンなどさまざまな要因を反映する」とし、「銀行債金利が下がったからといって貸出金利も同じ幅で下がるとは限らない」と述べた。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
