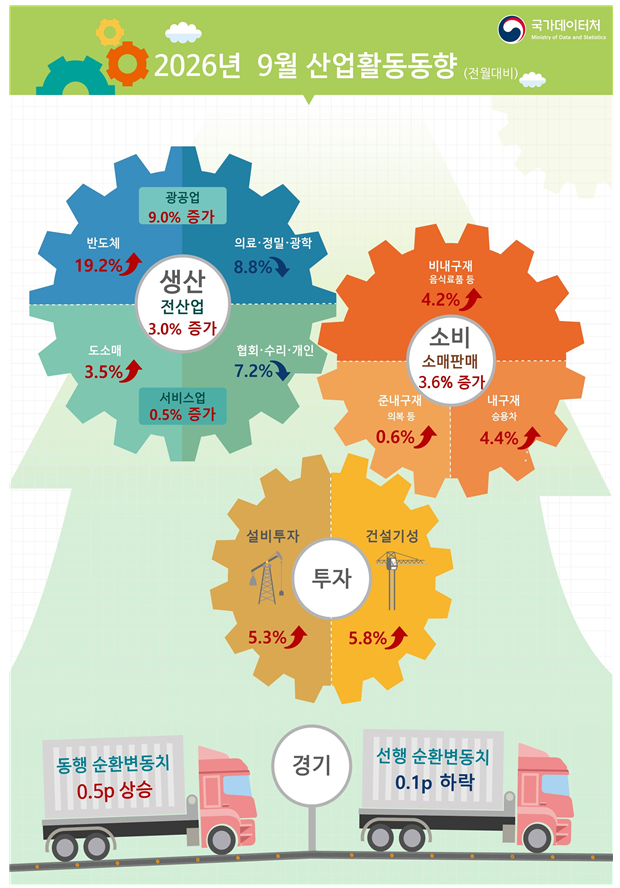
30日、国家データ庁の「2026年9月の産業活動動向」によると、先月の全産業生産は前月比3.0%増加した。これは2011年3月(3.4%)以来、15年6ヶ月ぶりの最大増加幅である。鉱工業(9.0%)や建設業、サービス業(0.5%)などで生産が増加した影響である。
鉱工業生産は、半導体と自動車が大幅に増加し、前月比9.0%増加した。半導体はメモリ需要が続き、DRAMやフラッシュメモリなどの生産が増え、19.2%増加した。これは昨年2月(28.2%)以来、7ヶ月ぶりの最大増加幅である。
自動車もストライキの終了と前月の夏季休暇集中による操業の遅れが解消され、生産が正常化し、39.9%増加した。2020年3月の46.6%増加以来、6年6ヶ月ぶりの最大増加である。
イ・ドゥウォン国家データ庁経済動向統計審議官は「先月は夏季休暇が集中し、自動車生産が減少したが、今月は休暇が過ぎ、ストライキも終了し、工場稼働が正常化した」と述べ、「自動車生産が大幅に増加し、鉱工業生産の増加を牽引した」と説明した。
この自動車生産の回復はサービス業にも影響を与えた。サービス業生産は小売(3.5%)、運輸・倉庫(3.6%)などで生産が増加し、前月比0.5%増加した。秋夕を前に食品・飲料の割引イベントが行われ、自動車生産の正常化により関連する流通と輸送需要が増加した影響である。
小売販売は食品・飲料などの非耐久財(4.2%)、乗用車などの耐久財(4.4%)、衣服などの準耐久財(0.6%)で販売がすべて増加し、前月比3.6%増加した。これは2023年2月の5.1%増加以来、3年7ヶ月ぶりの最大増加幅である。
特に乗用車販売は8月の13.3%減少から9月の18.3%増加に転じ、消費回復を牽引した。8月の夏季休暇集中による基準効果に加え、グレンジャーやアバンテなどの新車販売が増加した影響である。食品・飲料も秋夕の需要と大型スーパーの割引イベントに支えられ、6.6%増加した。
ただし、消費回復の傾向が今後も続くかは注視が必要である。小売販売は第2四半期と第3四半期に連続して減少しており、これは2024年の第1・第2四半期以来初めてである。
この審議官は「昨年の第3・第4四半期と今年の第1四半期までの3四半期連続で小売販売が大幅に増加したことによる調整効果があるかもしれない」と述べ、「今年の第2四半期には自動車部品メーカーの火災、第3四半期にはストライキの影響で耐久財販売が減少した部分もある」と説明した。続けて「第4四半期には自動車などの耐久財販売がどの程度回復するかを見守る必要がある」と付け加えた。
設備投資は電気機器や装置などの機械類(4.7%)とその他の輸送機器(7.4%)で投資が増加し、前月比5.3%増加した。データセンターの構築拡大に伴う機械類投資の増加が影響した。
建設業の実績は建築(5.1%)と土木(7.4%)で工事実績がすべて増加し、前月比5.8%増加した。半導体工場やデータセンターなどの非住宅用建築と土木建設の工事実績が増加した影響である。ただし、住宅用建築の工事実績は減少した。
景気の先行・同行指標は異なる結果を示した。現在の景気状況を示す同行総合指数の循環変動値は前月比0.5ポイント上昇した。一方、今後の景気の流れを予告する先行総合指数の循環変動値は0.1ポイント下降した。
この審議官は「鉱工業生産指数や機械類の国内出荷など、生産と実物関連指標は増加したが、最近のコスピや長短金利差の低下により先行総合指数の循環変動値が下降した」と説明した。
* この記事はAIによって翻訳されました。
亜洲日報の記事等を無断で複製、公衆送信 、翻案、配布することは禁じられています。
